Investment Support Platform投資判断支援プラットフォームEDINET開示を、投資家の判断材料へ
毎週日曜更新

日曜15分、報告書を読む

要約を読むだけで終わらず、EDINET原本のどこをどう見ればよいかを、実物を使って身につける。シーズン1は全12回。初めての人は第1回から順に読める。

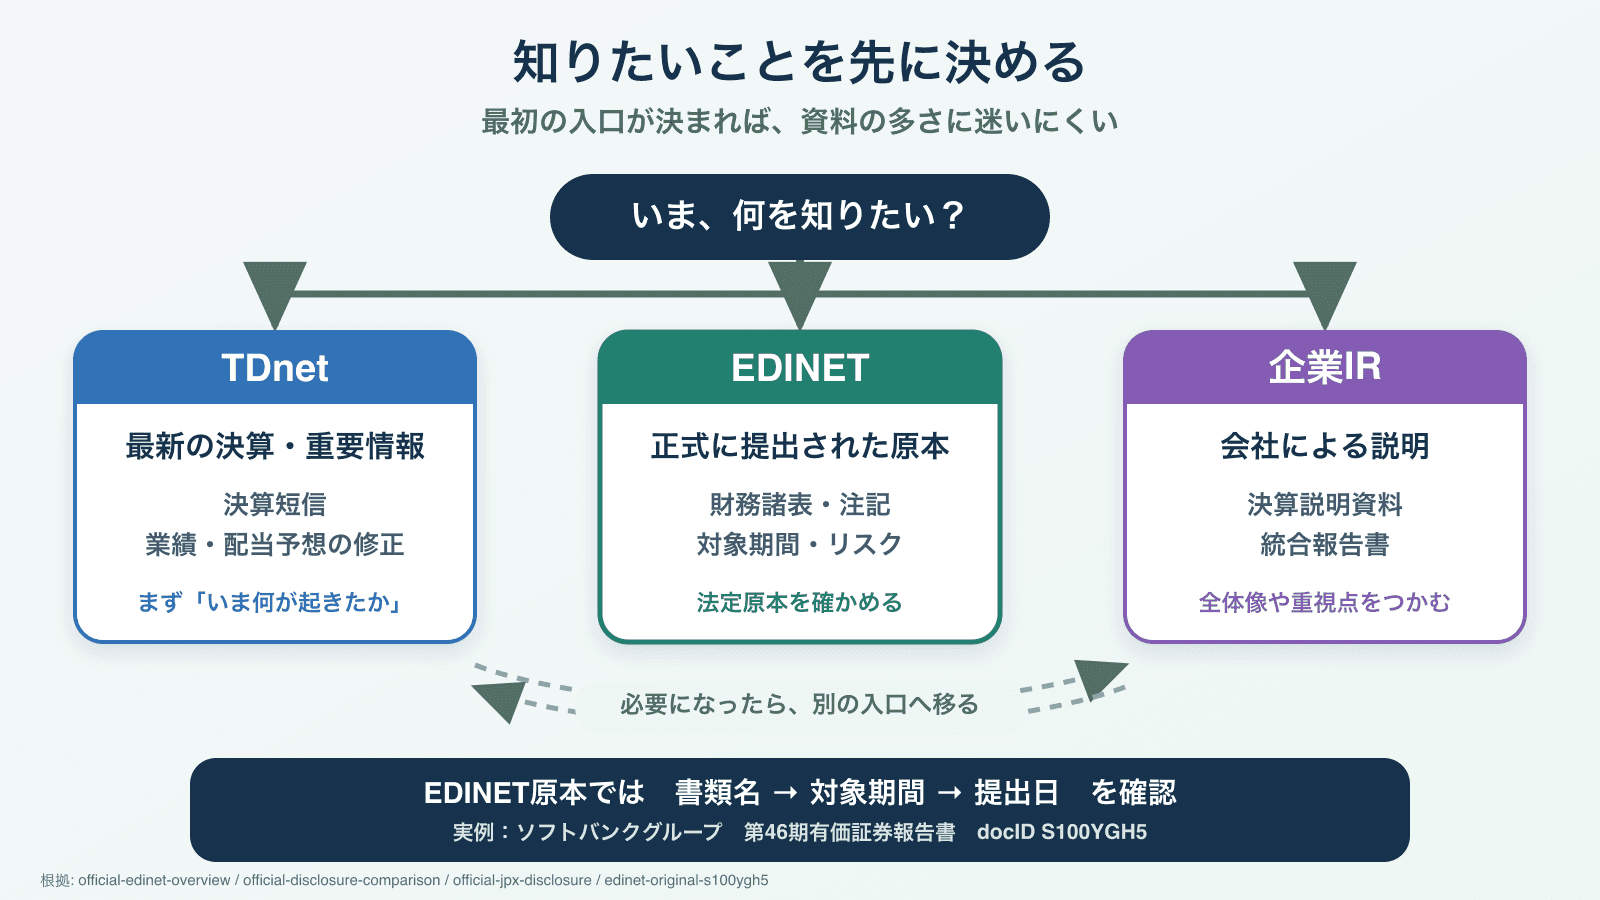
知りたいことから最初の入口を選ぶ図。最新の決算や重要情報はTDnet、財務諸表・注記・リスクを含む法定原本はEDINET、決算説明や戦略の説明は企業IRから始める。必要に応じて3つを往復し、法定原本では書類名、対象期間、提出日を確かめる。
第1回入門約15分

最初に開く場所を決める――EDINET・TDnet・企業IR

この回を終えると、知りたいことに合う入口を選び、このサイトからソフトバンクグループのEDINET原本を開いて、目的の数字を1つ探せる。入口を先に選ぶと、資料の多さに迷いにくい。

記事を読む
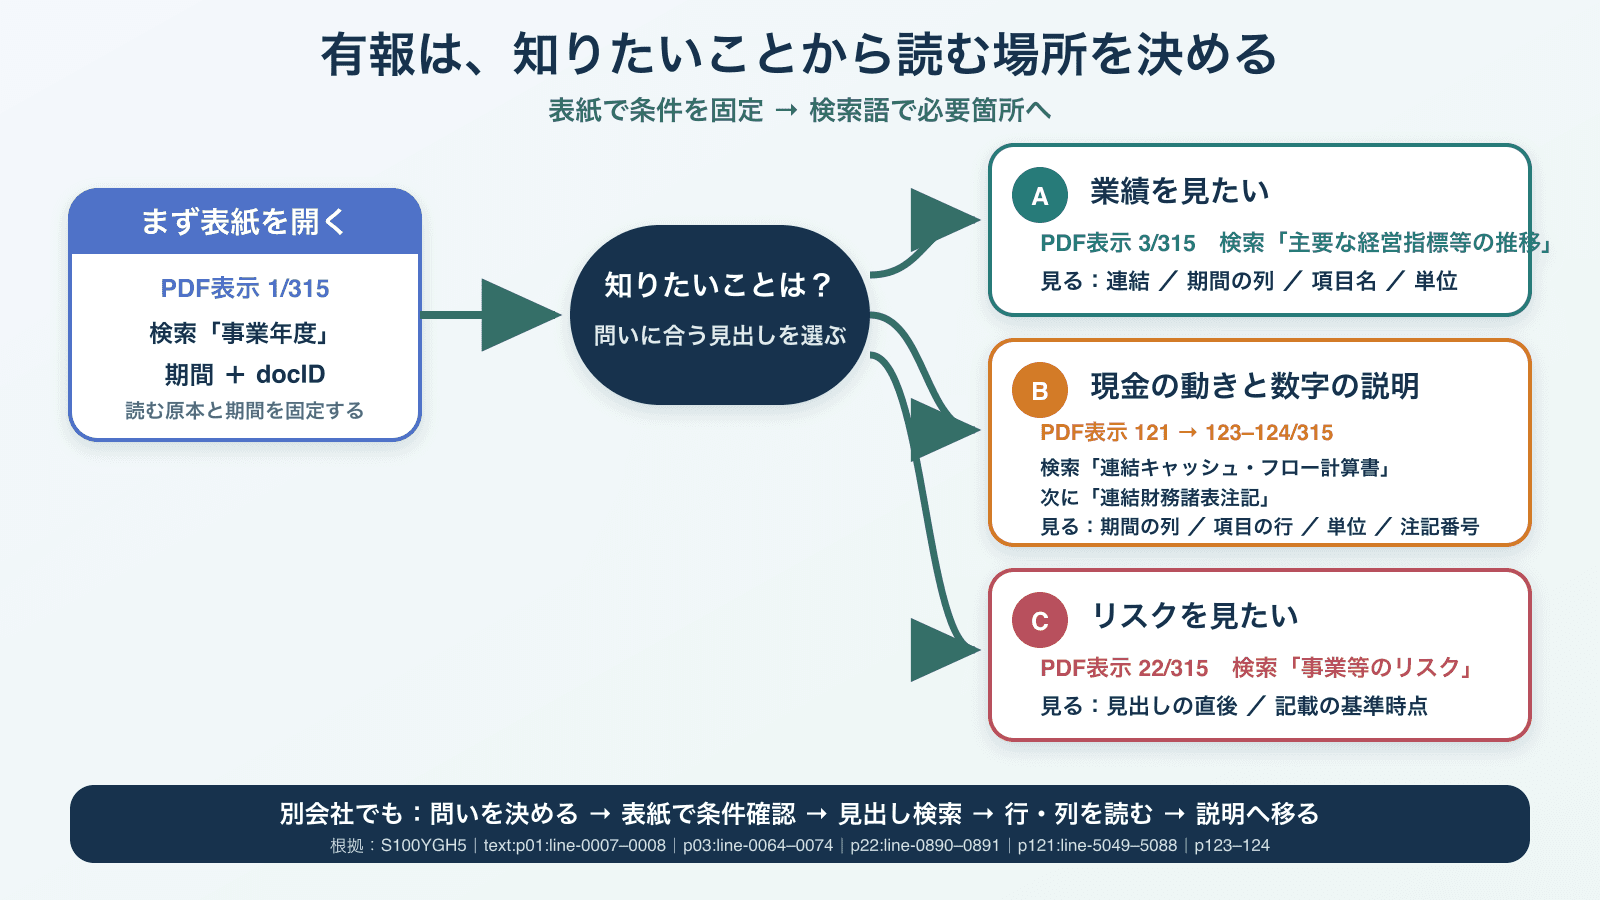
有価証券報告書の必要箇所へ移る流れ。最初にPDF表示1ページの表紙で期間とdocIDを固定する。次に知りたいことを選ぶ。業績ならPDF表示3ページで「主要な経営指標等の推移」、現金と数字の説明なら121ページから123、124ページで「連結キャッシュ・フロー計算書」と「連結財務諸表注記」、リスクなら22ページで「事業等のリスク」を検索する。
第2回入門約15分

知りたいことから逆算する――有報15分の巡回路

この回を終えると、有報(有価証券報告書)を最初から追わずに読める。まず表紙で期間と原本を確かめる。次に、ページと検索語を使い、業績、現金の動き、数字の説明、リスクのうち必要な場所へ移る。

記事を読む
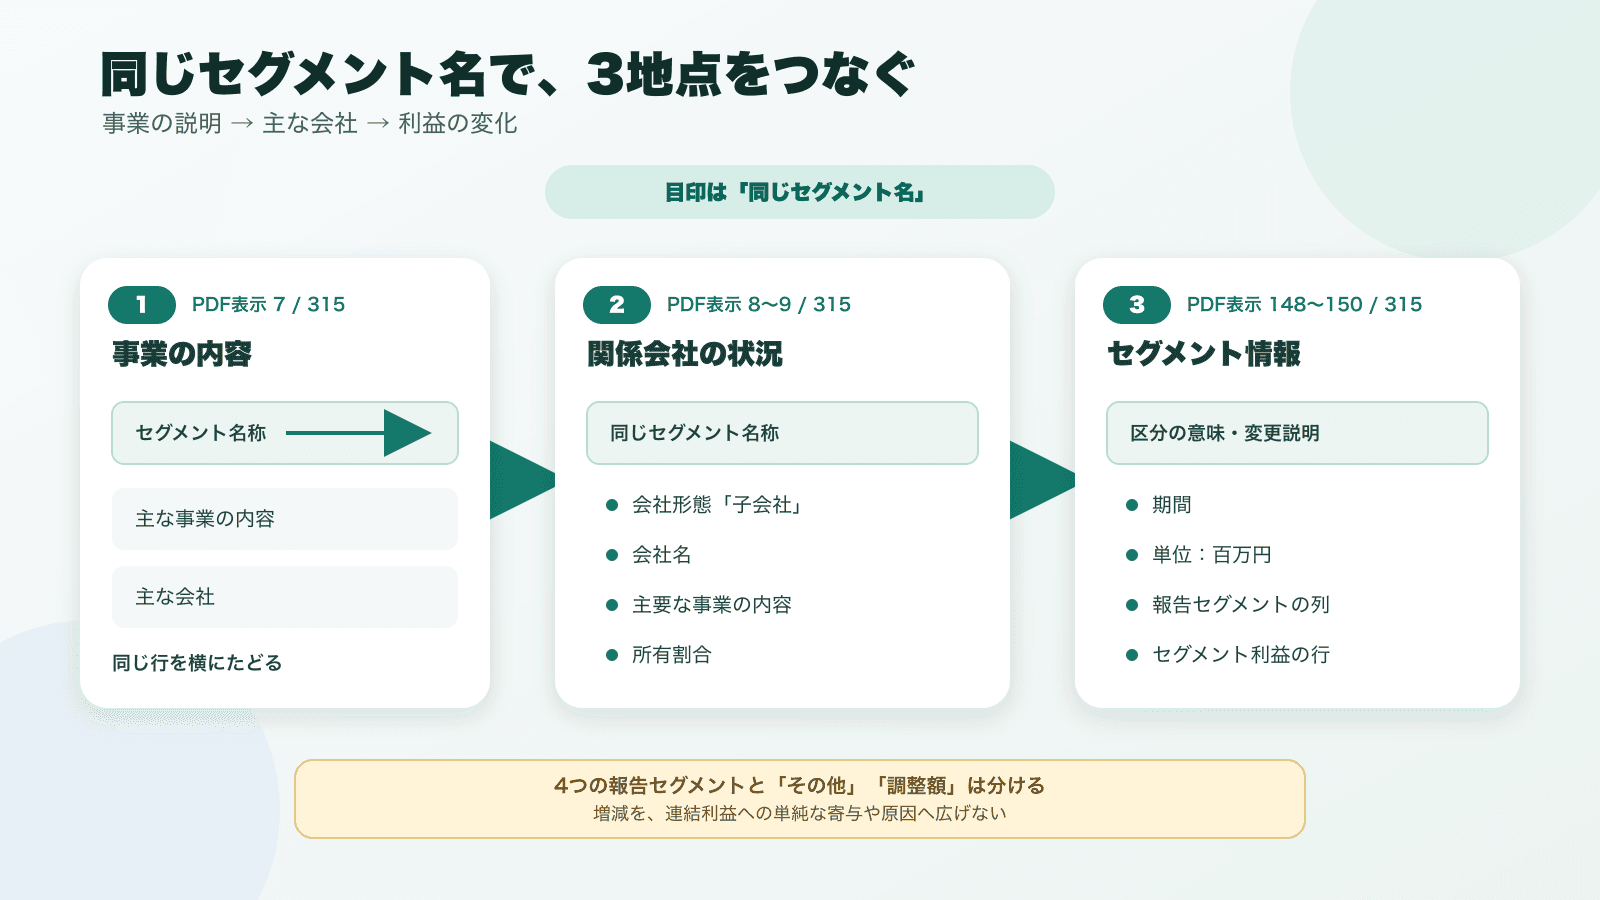
有価証券報告書の3地点を同じセグメント名でつなぐ流れ。PDF表示7ページの「事業の内容」ではセグメント名称、主な事業の内容、主な会社を横にたどる。8〜9ページの「関係会社の状況」では同じ名称の下で、子会社、会社名、主要な事業、所有割合を見る。148〜150ページの「セグメント情報」では報告セグメントの意味と変更説明を読み、期間、百万円単位、列、セグメント利益の行をそろえる。その他と調整額は4つの報告セグメントと分けて読む。
第3回入門約15分

同じ名前を3地点でたどる――事業・主な会社・セグメント利益

この回を終えると、会社が何を事業とし、どの主な会社がその事業に入り、報告セグメントの利益がどう変化したかを説明できる。見る場所は3つだけだ。同じセグメント名を目印に、事業内容、関係会社、セグメント情報をつなぐ。

記事を読む
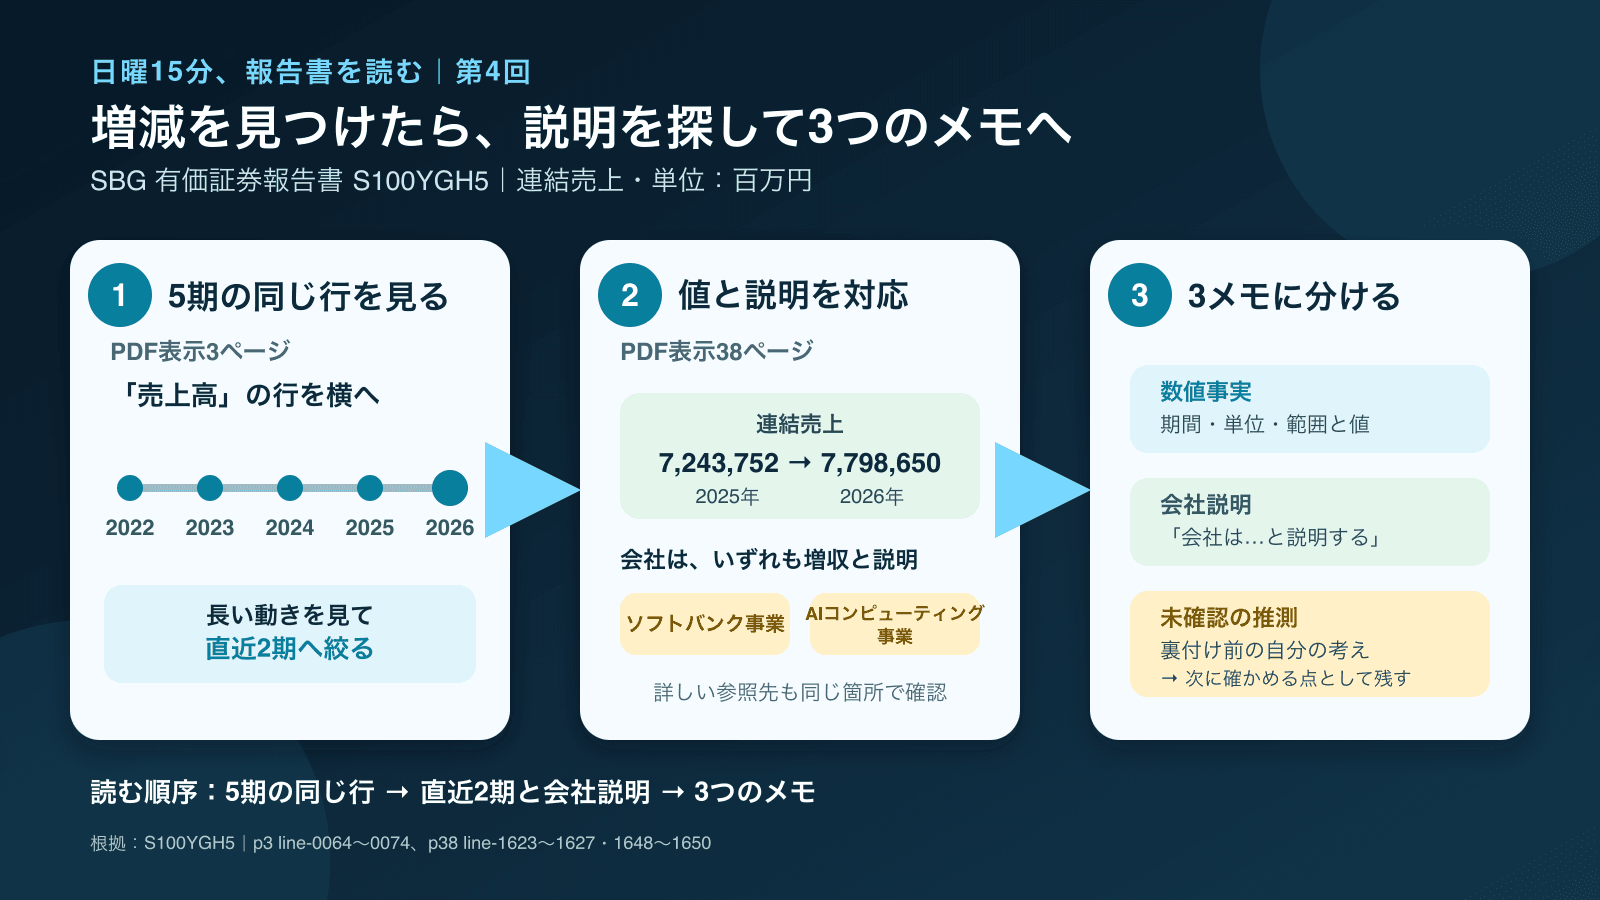
SBGの有価証券報告書を3段階で読む図。1はPDF表示3ページの連結売上の同じ行を2022年3月から2026年3月まで横に見て、直近2期へ絞る。2はPDF表示38ページで2025年の7,243,752百万円と2026年の7,798,650百万円を比べ、会社がソフトバンク事業とAIコンピューティング事業はいずれも増収と説明している箇所を読む。3は、数値事実、会社説明、未確認の推測を別々のメモへ分ける。
第4回入門約15分

増減を3つのメモに分ける――数値事実・会社説明・未確認の推測

この回を終えると、長期推移から気になる増減を見つけ、原本の同じ指標について会社の説明を探せる。最後に、確認した事実、会社が述べた説明、まだ裏付けを見ていない自分の考えを分けて書く。

記事を読む
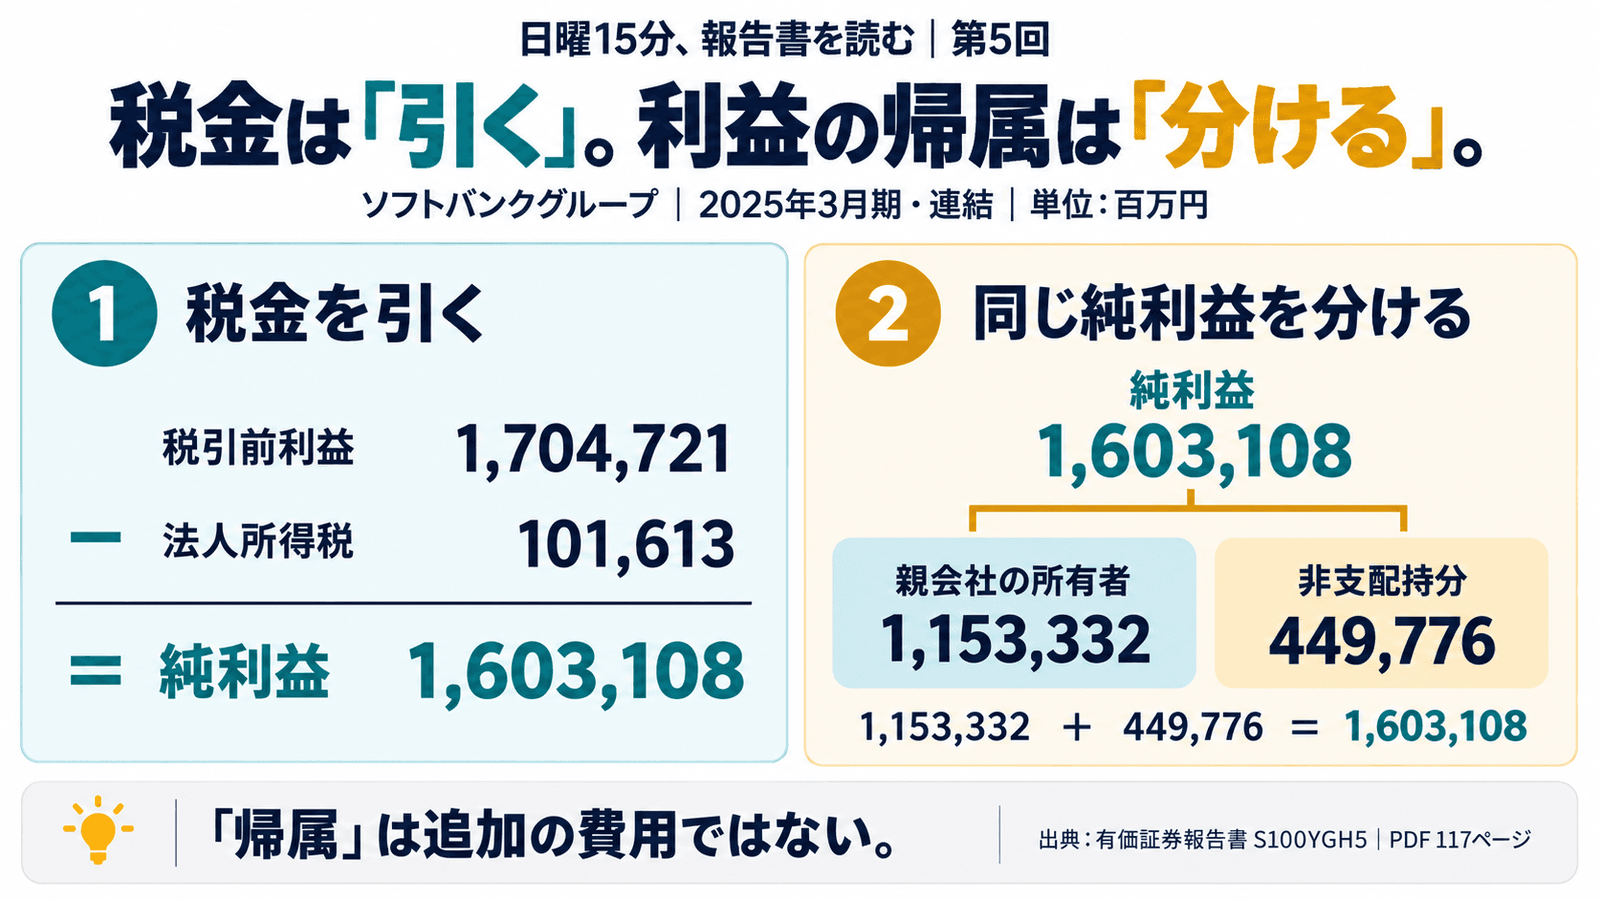
ソフトバンクグループの2025年3月期・連結損益計算書を使い、税金の控除と純利益の帰属を対比する図。単位は百万円。左は税引前利益1,704,721から法人所得税101,613を差し引いて純利益1,603,108になる。右は同じ純利益1,603,108を親会社の所有者1,153,332と非支配持分449,776に分け、合計が純利益と一致することを示す。
第5回入門約15分

損益計算書は上から下へ――税金と利益の帰属まで追う

この回を終えると、連結損益計算書を上から下へたどり、同じ行を2期間で比べられる。税金を差し引く動きと、純利益の帰属を分ける動きも区別できる。

記事を読む
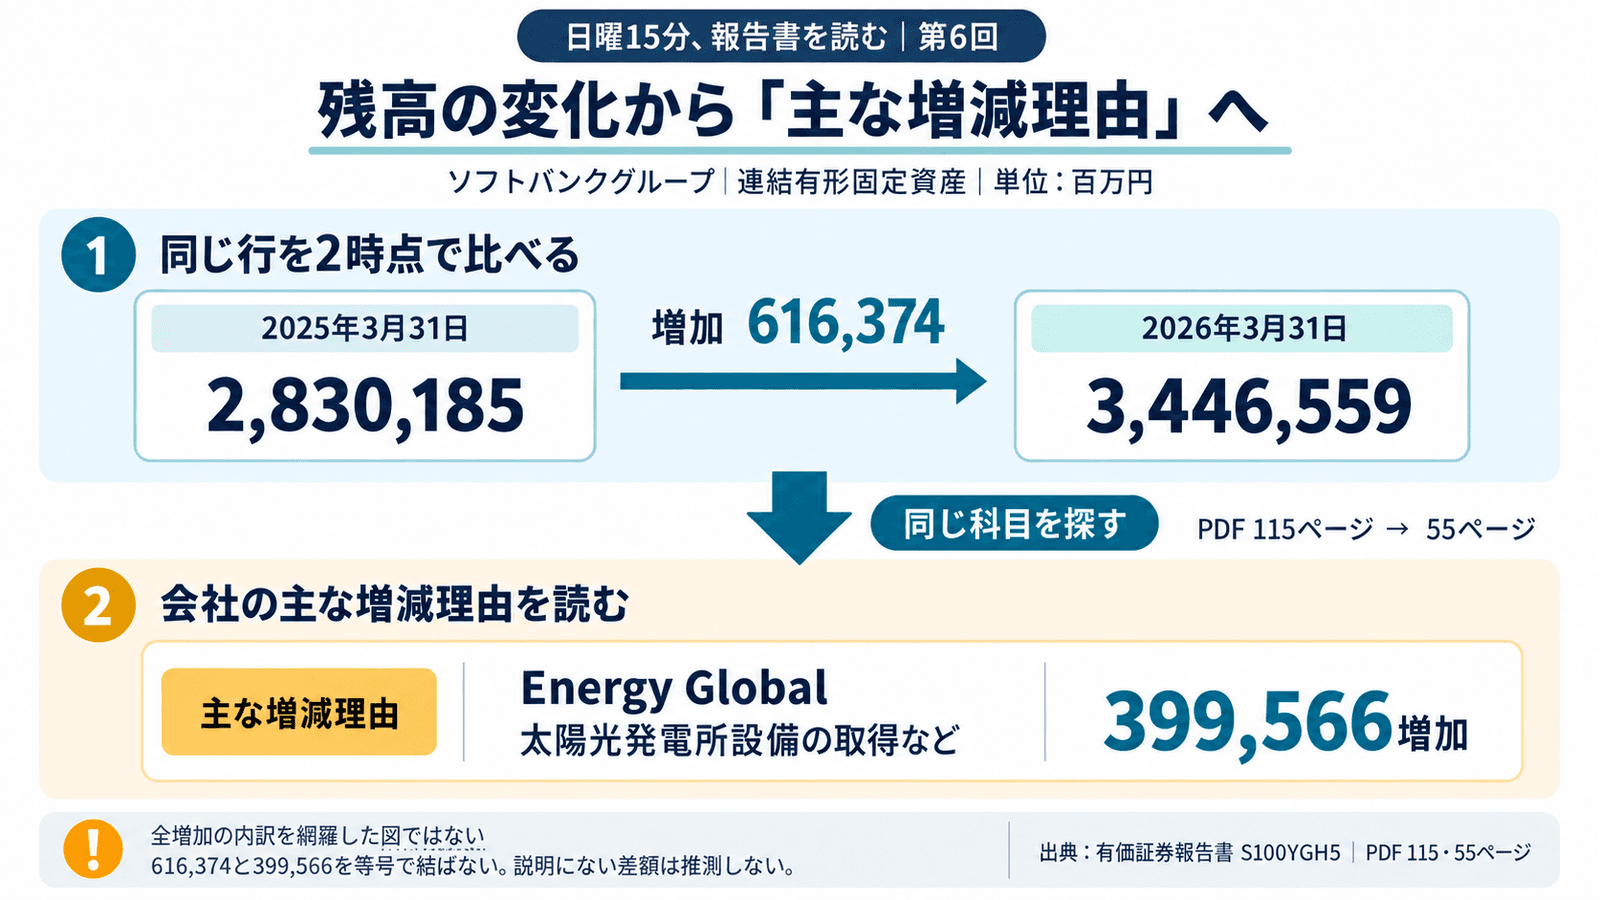
ソフトバンクグループの連結有形固定資産を例に、残高の変化から主な増減理由へ進む順序を示す図。単位は百万円。上段で2025年3月31日の2,830,185から2026年3月31日の3,446,559へ増え、増加は616,374と示す。下段では、主な増減理由として、Energy Globalで太陽光発電所設備の取得などにより399,566増加したという会社説明を別枠で示す。両金額を等号では結ばない。
第6回入門約15分

連結財政状態計算書は横に比べる――設備の増加を会社説明へつなぐ

この回を終えると、連結財政状態計算書の資産側で同じ科目の残高を2時点で比べ、増減説明へ移れる。現金、営業債権、棚卸資産、設備、のれんなどの資産側の残高を事業や取引の会社説明へつなぎ、借入など負債側の調達とは分けて読めるようになる。

記事を読む
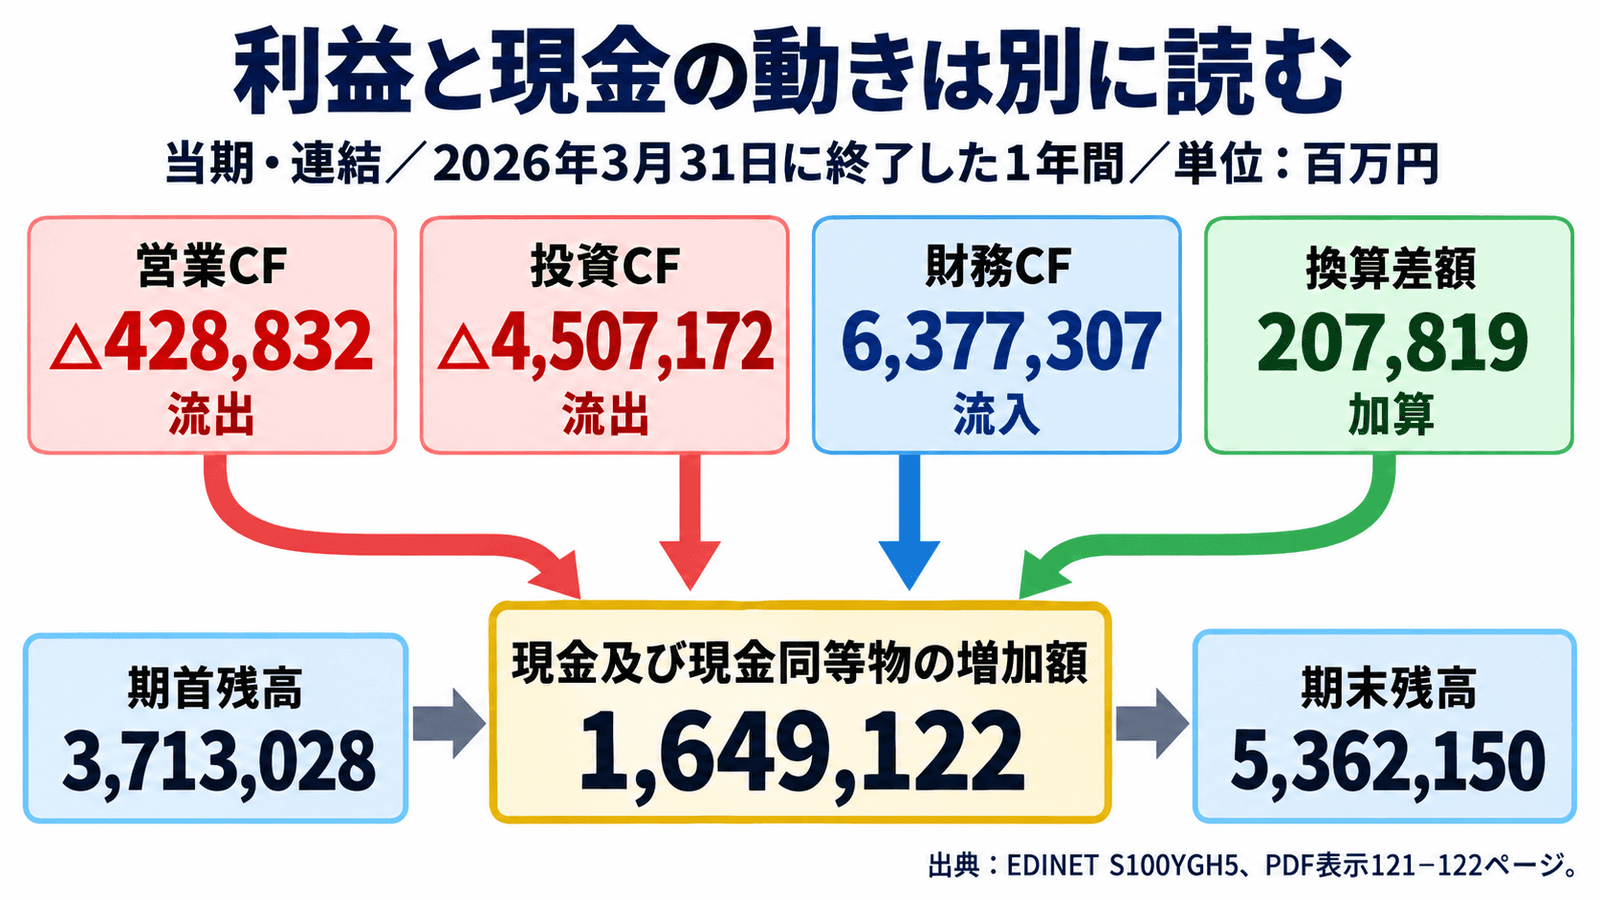
ソフトバンクグループの2026年3月31日に終了した1年間、連結キャッシュ・フロー計算書の関係図。単位は百万円。営業CFは△428,832、投資CFは△4,507,172で現金流出側、財務CFは6,377,307、現金及び現金同等物に係る換算差額は207,819で流入・加算側に置く。4つを合わせた現金及び現金同等物の増加額は1,649,122。期首残高3,713,028から期末残高5,362,150へつながる。見出しで利益と現金の動きは別に読むと示し、純利益を現金増減の足し算には入れない。
第7回入門約15分

利益と現金は別に読む――3つのCFから投資先の説明へ

この回を終えると、連結キャッシュ・フロー計算書の当期列で現金の動きを追い、気になる支出の会社説明を原本で探せる。利益だけでは見えない入出金を、ソフトバンクグループの有価証券報告書で確かめる。

記事を読む
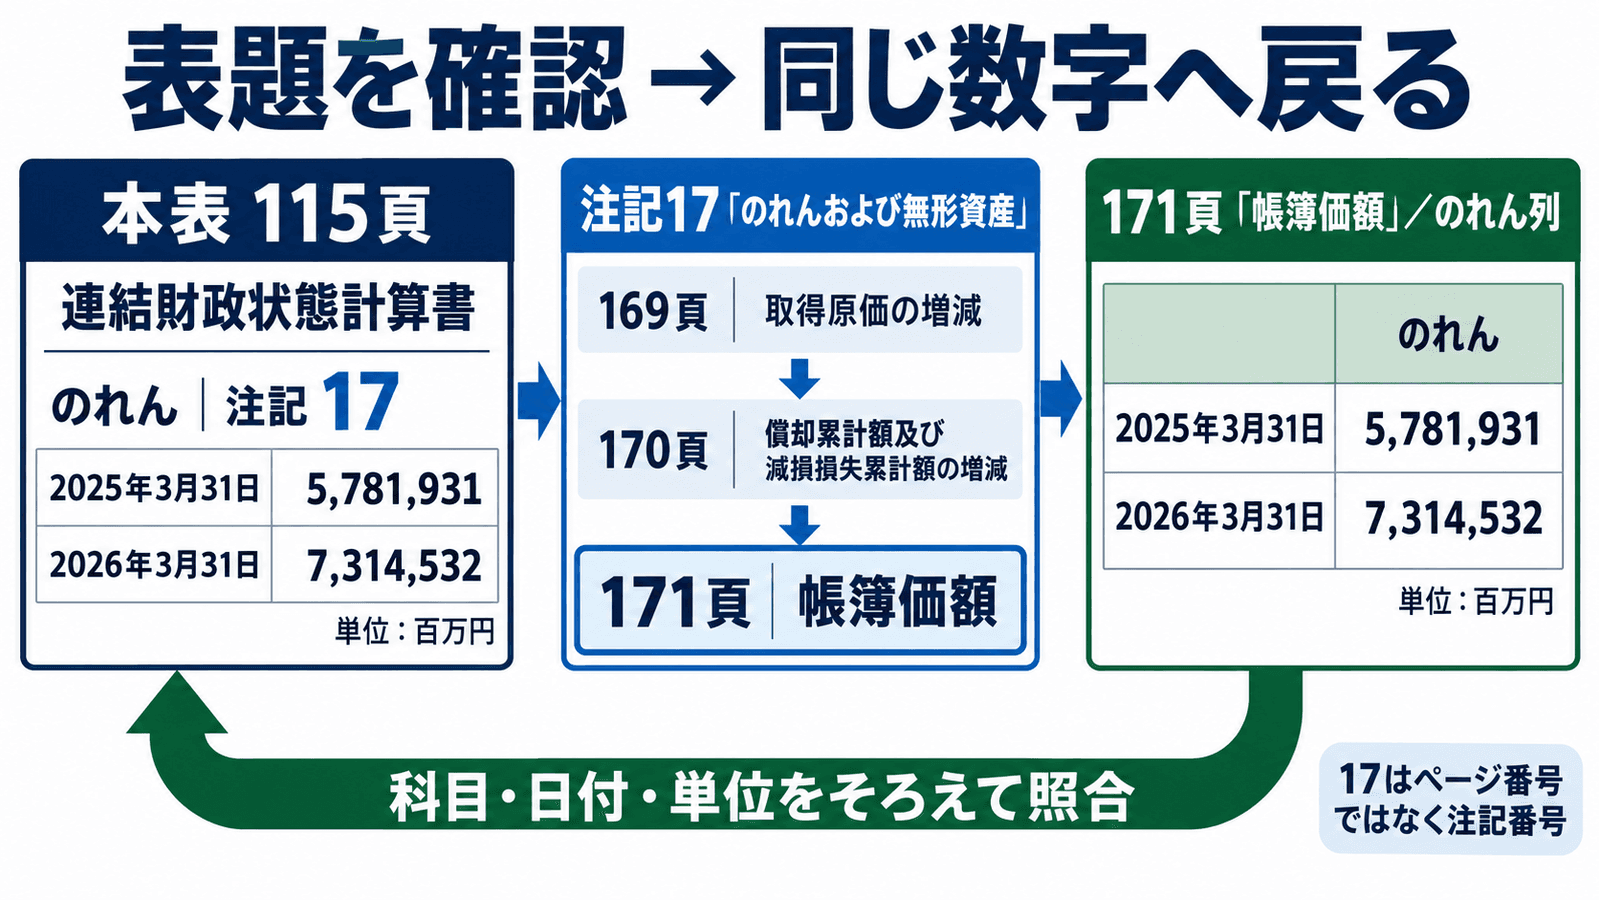
ソフトバンクグループの連結財政状態計算書を起点とする往復図。115頁の「のれん」の注記欄は17。矢印で169頁の注記17「のれんおよび無形資産」へ進む。169頁は取得原価の増減表、170頁は償却累計額及び減損損失累計額の増減表なので、ここで照合を終えない。171頁の「帳簿価額」で「のれん」列を確認し、2025年3月31日の5,781,931百万円と2026年3月31日の7,314,532百万円から115頁の同じ科目・日付・単位へ戻る。図の中心は「表題を確認→同じ数字へ戻る」。実習の有利子負債の解答額は描かない。
第8回入門約15分

注記17を開いて、同じ数字へ戻る

この回を終えると、本表の数字に付いた注記番号から説明を探し、同じ条件の数字へ戻れる。ソフトバンクグループの有価証券報告書で、「のれん」を一緒にたどる。

記事を読む
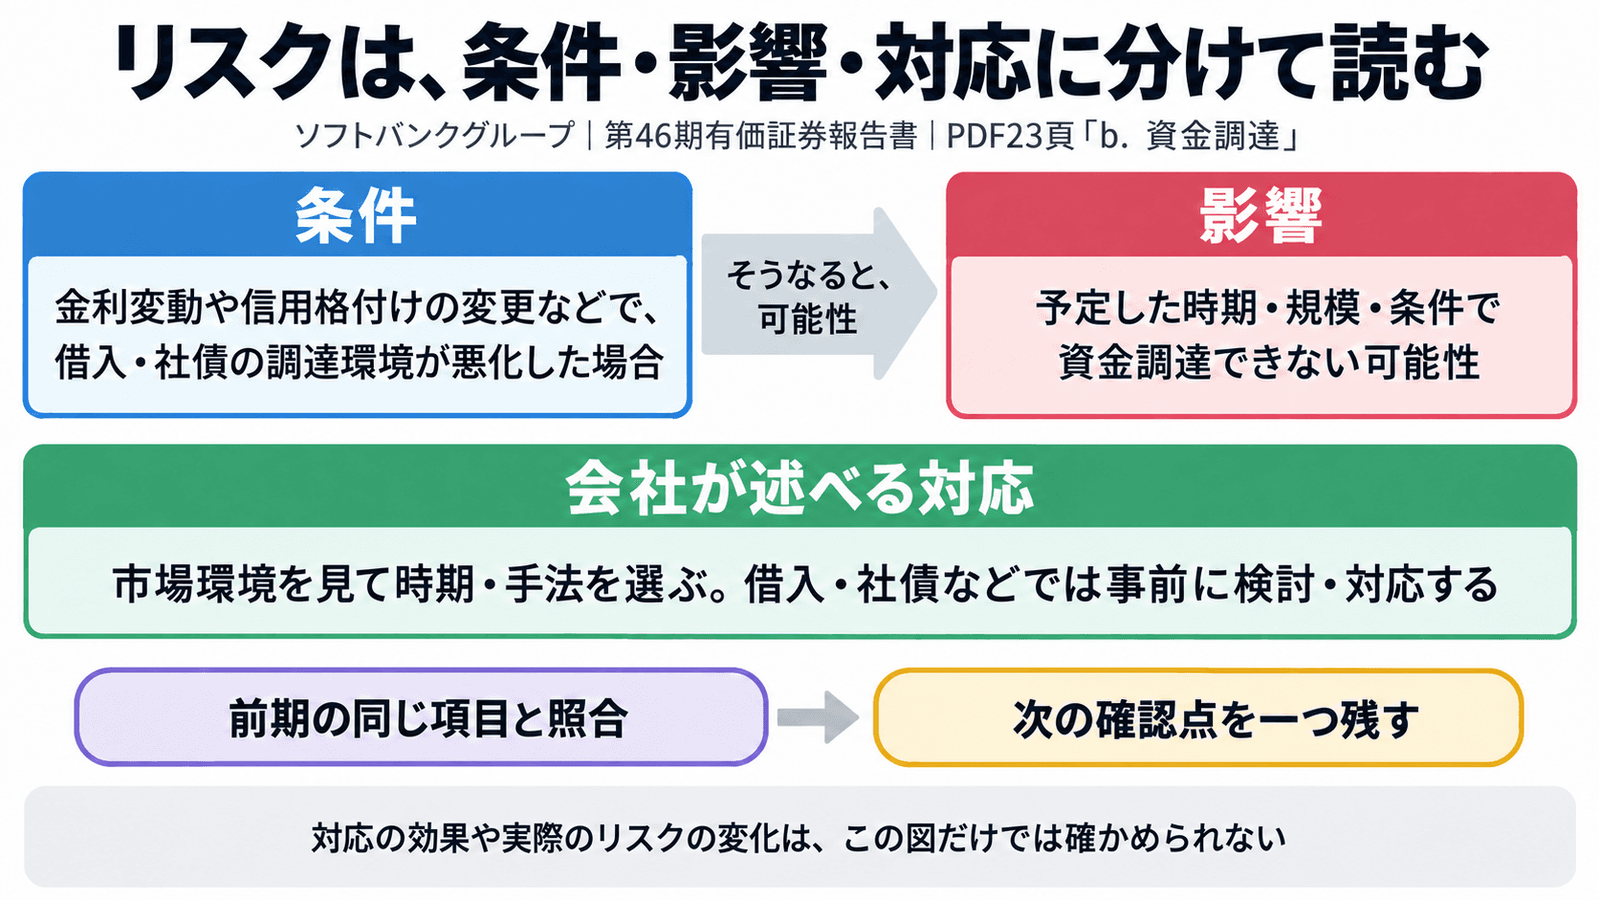
ソフトバンクグループの2026年3月期有価証券報告書PDF23頁「b.資金調達」の読み方。左の「条件」は、金利変動や信用格付けの変更などで借入・社債の調達環境が悪化した場合。可能性を示す矢印の先の「影響」は、予定した時期・規模・条件で資金調達できない可能性。別の枠の「対応」は、市場環境を注視して時期・手法を選び、借入や社債などでは事前に検討・対応するという会社の記載。下段は読む順序として「前期の同じ項目と照合」から「次の確認点へ」。対応が影響を消す矢印はない。あみやき亭の課題の答えは図にない。
第9回入門約15分

リスクの文章を「条件・影響・対応」に分ける

この回を終えると、有価証券報告書のリスクを一つ選び、何が起きた場合に何が変わり得るか、会社はどう対応すると述べるかを原本から抜き出せる。前期と比べれば、次に確かめる問いも作れる。まずソフトバンクグループで手順を見て、あみやき亭で自分のメモを作る。

記事を読む