
データで読む開示
物語コーポレーションの売上加速、主役は海外 増収額の65.7%は海外以外
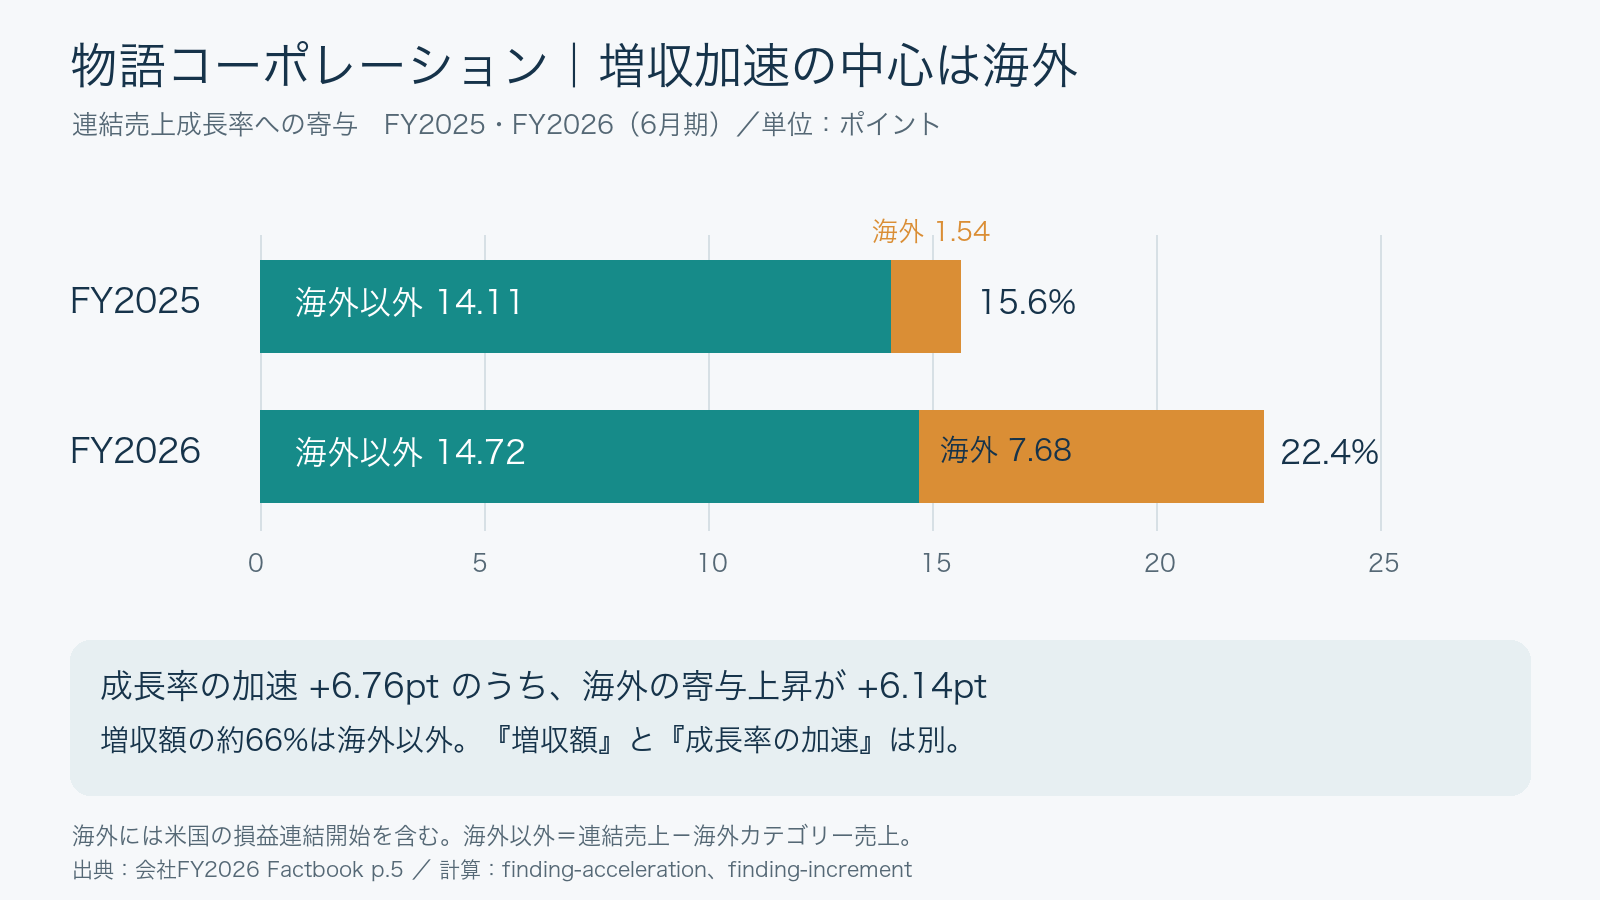
物語コーポレーションの連結売上の伸びは、2025年6月期の15.6%から2026年6月期の22.4%へ高まった。加速の中心は海外カテゴリーの寄与上昇だ。ただし、2026年6月期に増えた売上額の過半は海外以外だった。
最初に要点
- 連結売上成長率の上昇幅6.76ポイントのうち、海外カテゴリーの成長寄与の上昇は6.14ポイントだった。FY2026は2026年6月期を指す。
- 一方、FY2026の増収額の65.7%は海外以外だった。ここでいう海外以外は、連結売上からFactbookの海外カテゴリー売上を引いた残額で、地理別の国内売上そのものではない。
- 海外の伸びには米国事業の売上・費用を連結に含め始めた影響がある。米国売上の単純控除後も全社は18.07%増で、前年の15.65%増を上回った。
売上の伸びは、どこで速くなったのか
知りたいのは、売上がどこで多く増えたかだけではない。前年より全社の伸びが速くなった場所だ。同じFactbookに載る物語コーポレーションの連結売上と海外カテゴリー売上を使い、FY2025とFY2026を比べた。連結売上の伸びは15.65%から22.41%へ上がり、差は6.76ポイントだった。
図の棒全体は各年の連結売上成長率、色の部分は海外と海外以外の押し上げ分を示す。この押し上げ分を「寄与」と呼ぶ。海外で増えた売上を、その年の前年連結売上で割ると、海外が全社の成長率を何ポイント押し上げたか分かる。海外以外も同じ分母で測る。海外以外は連結売上から海外カテゴリー売上を引いた残額であり、厳密な地理別国内売上ではない。
海外の寄与は1.54ポイントから7.68ポイントへ高まった。一方、海外以外は14.11ポイントから14.72ポイントへの小幅な上昇だった。海外以外が高い押し上げを続ける上に、海外の押し上げが今回は大きく増した。この差が全社の加速を説明する。海外の数字には、米国事業の売上・費用をFY2026から連結に含めた変化も入る。
増収額は海外以外が大きい。それでも加速の中心が海外なのはなぜか
金額で見ると、FY2026に増えた売上は海外以外の方が大きい。こちらの分母は、その年の全社増収額だ。一方、成長率の加速を調べる時は、各年の前年連結売上を分母にした寄与がどう変わったかを見る。
海外以外は前年から大きな押し上げを続け、海外は今回その押し上げを大幅に増した。だから、増収額の最大区分と、前年から全社の伸びを変えた区分が違う。
同じ増収でも、分母と問いが違う
| 見ているもの | 分母・比べ方 | FY2026について分かること |
|---|---|---|
| 増えた売上額の内訳 | 全社増収額27,768百万円 | 海外以外18,247百万円で65.7% |
| 成長率の加速 | 各年の前年連結売上を分母にした寄与の年度間差 | 全社+6.76ポイントのうち海外寄与の上昇+6.14ポイント |
海外以外は連結売上−海外カテゴリー売上。金額と寄与には異なる分母を使う。
検証の詳細を開く
米国の新規連結だけで加速は説明できるか
米国のStorytellers USAと傘下6社は、FY2025には資産・負債だけが連結対象で、売上・費用はFY2026から連結に入った。会社開示のFY2026米国売上は5,379百万円。海外の寄与上昇には、この計上範囲の変化が含まれる。
米国の新規計上だけで全社の加速を説明できるかを確かめるため、FY2026の連結売上から米国売上5,379百万円を単純に差し引く。計算上の伸びは18.07%で、FY2025の15.65%をなお2.42ポイント上回る。米国以外の海外も、会社の国別表では4,163百万円増えていた。
18.07%は米国の国別売上を単純に引いた値で、米国に対応する連結調整や為替、買収前の売上までそろえた既存事業の成長率ではない。国別表は連結調整前の値なので、主図の海外カテゴリーとも対象が異なる。
海外以外の大きな増収を支えた、前年に開いた店
海外以外の増収額が大きい背景を、対象の異なる国内店舗の会社説明で確かめる。会社の出店年度別の説明では、前年に開いた店舗がFY2026にもたらした追加売上は6,816百万円。当年に開いた店舗の6,202百万円を上回った。閉店・休業による246百万円減を合わせた店舗数拡大の増収分は12,772百万円だ。
前年に開いた店も、翌年度の増収を当期の新店以上に支えた。この会社説明の国内店舗の増収分は、連結売上から海外カテゴリーを引いた「海外以外」とは対象が異なる。
国内既存店の売上改善は、客数の加速とは違った
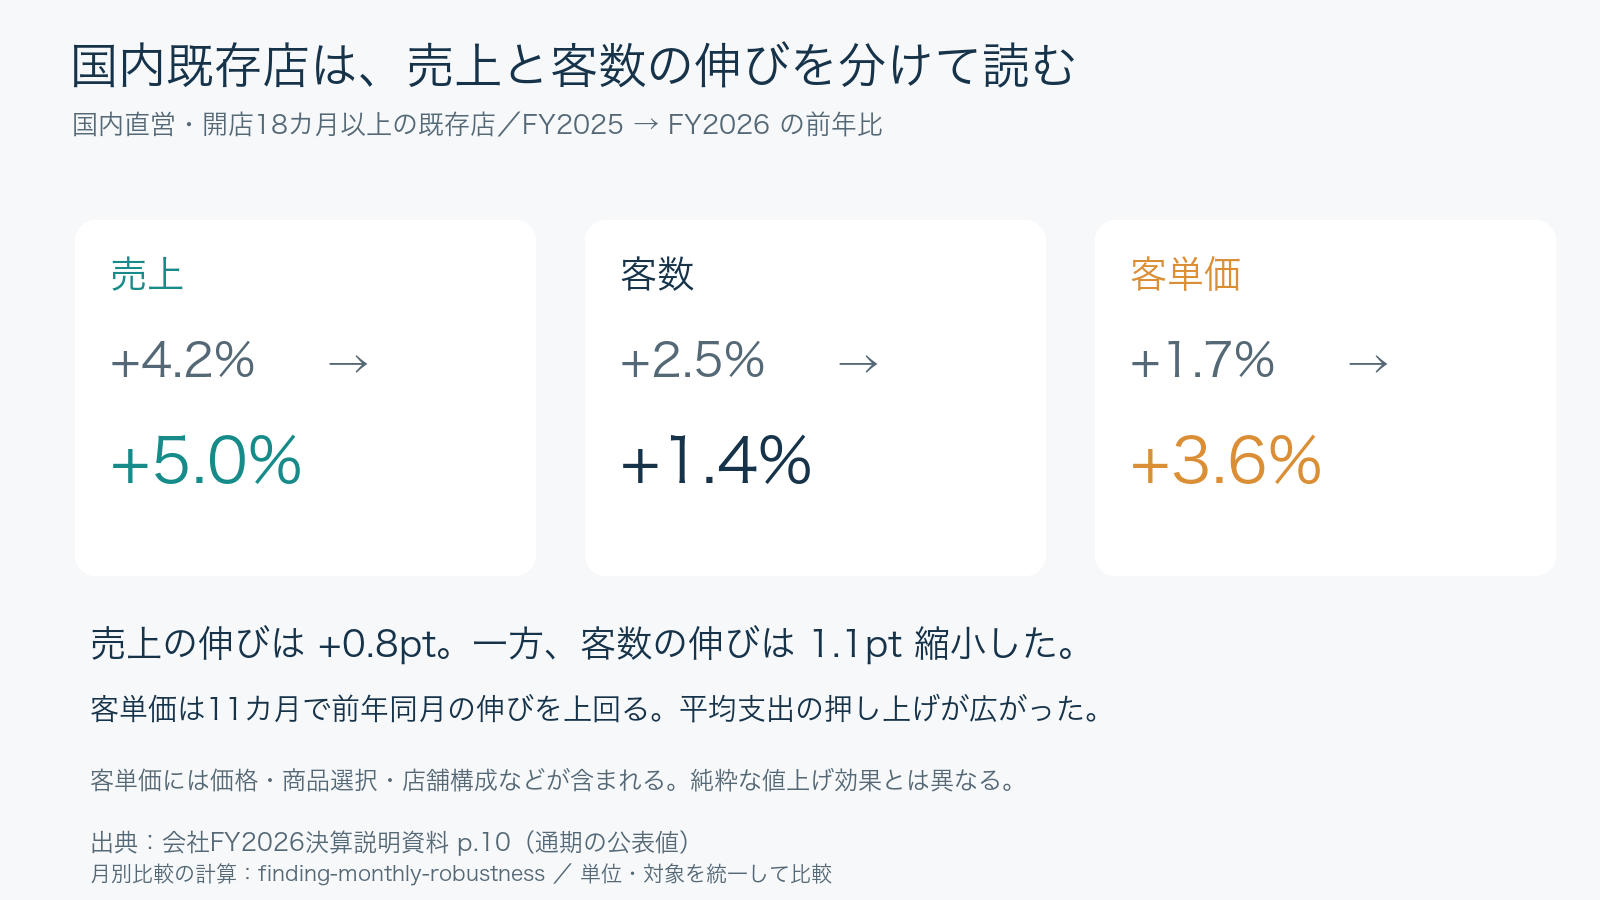
もう一つの国内の手掛かりは、開店から18カ月以上たった直営既存店だ。売上の前年比はFY2025の4.2%増からFY2026の5.0%増へ高まった。一方、客数も増えてはいるが、伸び率は2.5%から1.4%へ下がった。会社公表の客単価の伸びは1.7%から3.6%へ拡大した。売上の改善を客数の一斉加速と読むことはできない。
売上の伸びを客数側と客単価側へ分けると、売上成長率の改善0.80ポイントに対し、客単価相当の側は+1.90ポイント、客数側は−1.10ポイントだった。客単価相当は、前年を100とした売上指数を客数指数で割って求める。例えばFY2026は105.0÷101.4−1で約3.55%増となり、会社公表の3.6%増と末尾が少し違う。この内訳は国内直営既存店の売上改善を表し、全社の成長寄与とは別の量だ。客単価には価格だけでなく、選ぶ商品や店舗構成の変化も入る。
もっとも、客数の伸びが通年一様に弱まったわけでもない。同じ暦月の前年比同士を比べると、下期の1〜6月には客数の伸びの持ち直しが見られた。客単価相当の伸び拡大は12カ月中11カ月に広がったが、ゆず庵のFY2026の客数も通期で4.8%増だった。国内を一つの客数低迷という言葉で括らず、時期と業態の違いまで見る必要がある。
まとめ
物語コーポレーションのFY2026の増収額は海外以外が65.7%を占めた。その大きな土台の上で、海外カテゴリーの寄与が前年から6.14ポイント高まり、連結売上成長率の加速6.76ポイントの中心となった。増収額の最大区分と、伸びを速くした区分は異なる。
海外には米国事業の損益連結開始を含むが、米国売上の単純控除後も全社の伸びは前年を上回った。国内では前年出店分と既存店の平均支出が売上を支え、客数には下期の持ち直しもあった。次の開示で海外の計上範囲と地域別の伸び、国内既存店の客数を分けて見ると、同じ連結成長率でも中身の変化を捉えやすい。
参照した開示・一次情報
- 株式会社物語コーポレーション|物語コーポレーション、連結売上22.4%増 国内既存店の伸びと米国事業の損益連結有価証券報告書 / S100Z3ME
- 株式会社物語コーポレーション|2026年6月期 通期決算補足資料issuer_primary / PDF p.2、6–7、13–14(印字p.1、5–6、12–13)。カテゴリー別売上と店舗数。
- 株式会社物語コーポレーション|2026年6月期 決算説明資料issuer_primary / PDF/印字p.5–7、9–10、41、43、45。国別・会社増減説明・国内直営既存店修正後系列。
- 株式会社物語コーポレーション|2026年6月度 月次売上高前期比(速報値)及び店舗数issuer_primary / PDF p.1–2、5。当社国内直営+FC、国内直営、FY2025国内直営比較と定義注記。
- 株式会社物語コーポレーション|2026年6月期 決算短信issuer_primary / PDF p.6(印字p.4)。海外売上、出店、Storytellers USAと傘下6社の損益連結開始。