
リスクの文章を「条件・影響・対応」に分ける
この回を終えると、有価証券報告書のリスクを一つ選び、何が起きた場合に何が変わり得るか、会社はどう対応すると述べるかを原本から抜き出せる。前期と比べれば、次に確かめる問いも作れる。まずソフトバンクグループで手順を見て、あみやき亭で自分のメモを作る。
この回でいちばん伝えたいこと
リスクの記載は、起きる条件、想定される影響、会社が述べる対応に分け、前期との差を次の確認点へ変える。
はじめて読む人へ
先に、この言葉だけ
- 有価証券報告書・事業等のリスク
- 今回開く書類は有価証券報告書だ。ソフトバンクグループのPDF22頁、あみやき亭の2026年3月期PDF13頁と2025年3月期PDF15頁に「3【事業等のリスク】」という入口がある。本文に続く見出しから一項目を選んで読む。
- 資金調達
- ここでは会社が資金を用意することだ。ソフトバンクグループは、金融機関からの借入、社債、保有資産の活用や売却などを挙げている。実演では借入と社債の文だけを読む。
- 信用格付け
- 実演の文では、変更が資金調達の環境に関わるものとして、金利変動と並べて挙げられている。ここでは格付けの仕組みへ進まず、「調達環境が悪化した場合」という条件を読む。
- 発生条件・発生可能性
- 発生条件は「何が起きた場合か」という本文の部分だ。発生可能性は、あみやき亭の表にある別の列名だ。同じ言葉として読まない。
- 顕在化
- 課題の文では、その可能性が実際に生じた場合、と読めばよい。起きたという報告と取り違えない。
この回を終えるとできること
一つのリスク項目から発生条件・想定される影響・会社が述べる対応を抜き出し、同じ項目の前期記載との差から次の確認点を一つ作れる。
- リスク名や項目数で止まらず、一つの項目を「何が起きたら」「何がどうなる可能性」「会社は何をする」に分ける。
- 前期と比べるときは同じ会社・同じ見出しをそろえ、欄と文の差を読む。記載の変化を実際の危険度の変化と同一視しない。
- 確認できないことは残したまま、次の原本で確かめる問いを一つ書く。
まず一項目だけ。ソフトバンクグループで読み分ける
教材はソフトバンクグループ株式会社の第46期有価証券報告書(S100YGH5、2025年4月1日〜2026年3月31日、2026年6月22日提出)だ。記事下部の原本リンクからPDFを開く。ページはPDF表示の番号を使う。第8回は本表と注記を往復した。今回は将来の可能性を述べる文章へ進み、条件・影響・対応を分ける。リスク欄の将来事項は、別の記載がない限り提出日現在の判断だ。
| 時間 | 見る場所 | 検索語 | 確認すること | |
|---|---|---|---|---|
| 2分 | PDF22頁|「3【事業等のリスク】」の冒頭 | 22/315 | 事業等のリスク | まず欄の入口を確かめる。ここは会社が挙げる主要なリスクの記載だ。全てを網羅するものではなく、対応策が十分に奏功する保証もないと書かれている。項目の数や強い言葉だけで危険度を決めない。 |
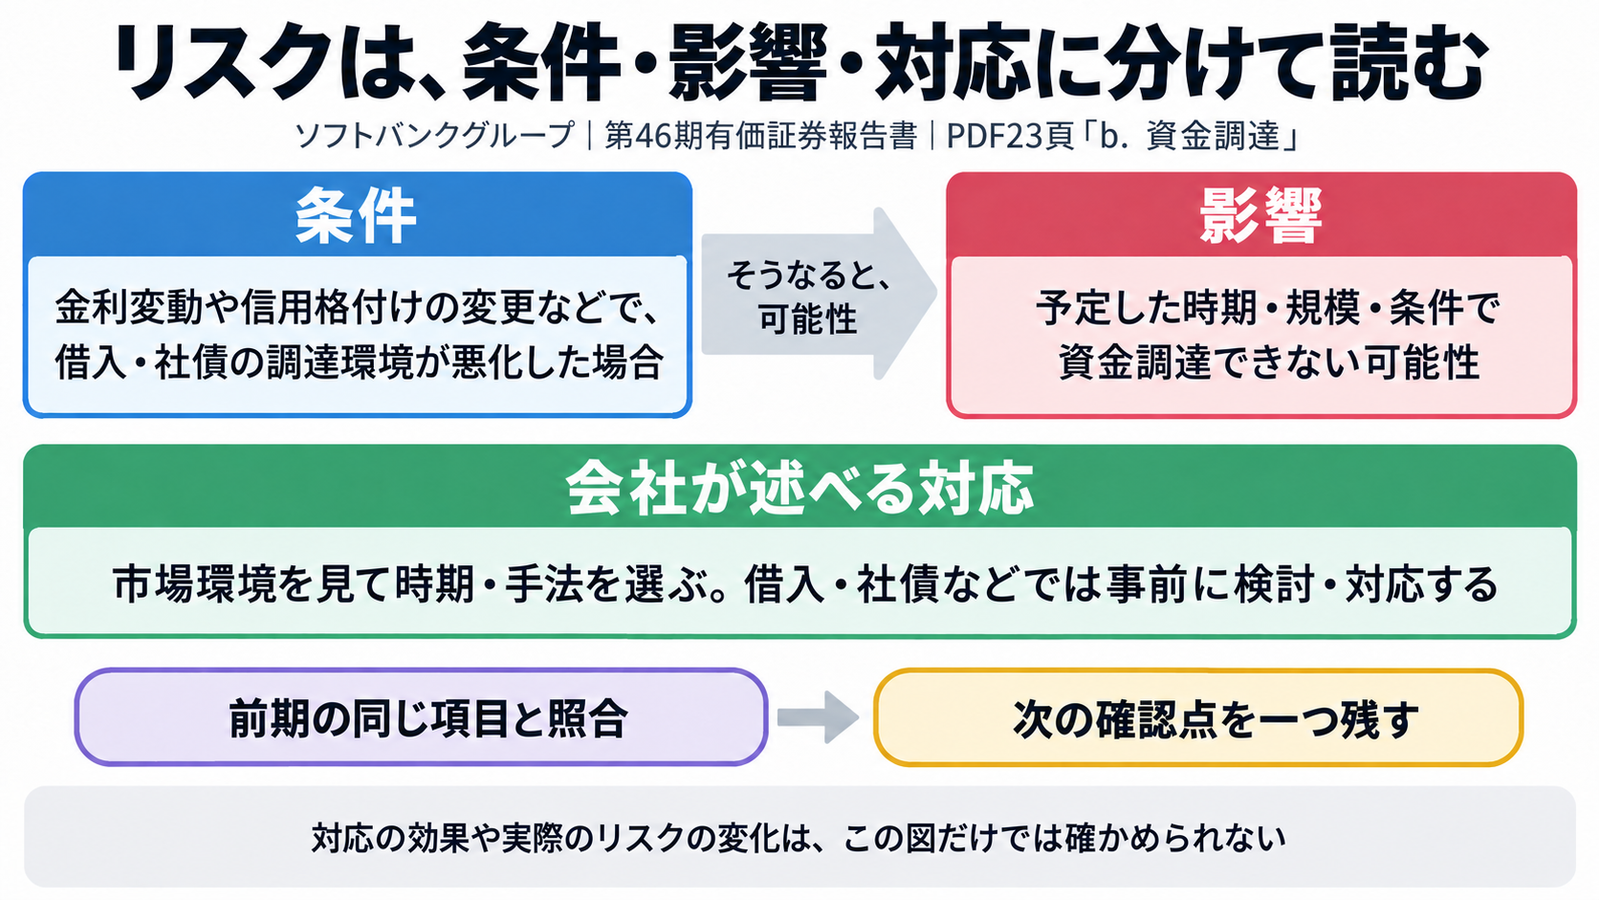
| 4分 | PDF23頁|「b.資金調達」の借入・社債の文 | 23/315 | b.資金調達 | 「資金調達」は資金を用意することだ。原本には借入・社債のほか、保有資産の活用や売却も挙がる。まず借入・社債の一文へ範囲を絞る。条件は「金利変動や信用格付けの変更などにより調達環境が悪化した場合」。影響は「予定した時期・規模・条件で資金調達を行えない可能性」だ。「場合」と「可能性」で二つを切り分ける。この後にも別の条件が続くので、このメモを項目全体の要約とは呼ばない。 |
| 3分 | 同じPDF23頁|「なお、当社は」から始まる対応 | 23/315 | 市場環境を注視 | 同じ項目の末尾を読む。会社は市場環境を注視し、適切と考える時期・手法で資金調達を行うと述べる。借入や社債などでは、様々なシナリオを想定した事前の検討・対応にも触れる。完成メモは「条件:借入・社債の調達環境が悪化した場合/影響:予定した時期・規模・条件で行えない可能性/対応:市場環境を見て時期・手法を選び、事前に検討・対応する」だ。これは会社の記載を整理したメモで、対応の効果を確かめた結果ではない。 |
| 2分 | あみやき亭の2026年3月期PDF13〜14頁|文章から表へ | 13-14/101 | 競合に関するリスク | 株式会社あみやき亭の第31期有報(S100Y9U0、2025年4月1日〜2026年3月31日、2026年6月12日提出)を開く。13頁「3【事業等のリスク】」では、将来事項は当連結会計年度末現在の判断とある。14頁「(1)競合に関するリスク」は表を使う。「リスクの内容・影響」欄では、同業他社との競合で優位に立てない場合に業績や財政状態へ影響する可能性を述べる。「対応策」欄では、商品やサービスの提供を必要と考えると述べる。会社が実際に優位に立てているという証拠ではない。表の「発生可能性」「影響度」「重要度」は別々の列だ。本文から拾う発生条件と「発生可能性」の列を混ぜない。 |
原本でたどる
次は同じ会社の二つの年度を開く
あみやき亭の2026年3月期有報はPDF14頁、2025年3月期有報(S100VW42、2024年4月1日〜2025年3月31日、2025年6月20日提出)はPDF16頁を見る。両方で「(2)食の安全性に関するリスク」を探す。ページ番号は違っても、同じ見出しをそろえられる。まず表の列名、次に「リスクの内容・影響」、最後に「対応策」を読む。「顕在化」は、その可能性が実際に生じた場合という意味で読む。ここでは課題の答えをまだ示さない。
原本を開かないと解けない1問
原本で一問。食の安全性を二期で読み比べる
操作:あみやき亭の2026年3月期有報S100Y9U0を開き、PDF14/101頁で「食の安全性に関するリスク」を検索する。次に記事下部の前期原本リンクから2025年3月期有報S100VW42を開き、PDF16/101頁で同じ見出しを探す。表の列、両期の「リスクの内容・影響」「対応策」の順で照らす。
問題:食の安全性について、発生条件・想定される影響・会社が述べる対応を短いメモにしよう。さらに、前期と当期の表の分類または本文で見つけた記載の差を一つ挙げ、その差を受けて次回の原本で何を確かめるか、一問で書こう。
ヒント:「顕在化した場合には」の後と、「対応策」の欄を別に読む。表では「要因区分」「リスク区分」「発生可能性」「影響度」「重要度」の列を同じ見出しで照らす。記載の変更だけで実際のリスクが変わったとは決めない。
答えを確認する
一例。発生条件は、食品安全性リスクが顕在化した場合だ。想定される影響は、客数や店舗売上高が下がり、営業利益が減る可能性だ。2026年3月期の「対応策」には、健康被害情報の収集・分析、仕入業者の選定や指導・教育、検品と品質管理、セントラルキッチンや店舗での衛生管理などが記される。2025年3月期にも同じ対応の抜粋文がある。差を一つ挙げるなら、表の「要因区分」は2025年3月期の「事業」から2026年3月期の「内部」に変わった。一方、発生可能性・影響度・重要度の「高」は両期で共通だ。本文の影響の表現も、2025年の「客数の減少による店舗の売上高の減少等による営業利益の減少が考えられます」から、2026年の「客数の減少や店舗売上高の低下により、営業利益が減少する可能性があります」へ変わった。次回の問いは「同じ項目の条件・影響・対応に、さらに追加や変更はあるか」などでよい。分類の変更理由、実際のリスクの増減、対応の効果は、この記載だけでは分からない。ここで扱うのは連結会社への影響に関する可能性であり、金額や単位は記されていない。
巡回で防ぐ取り違え
別の会社でも使う確認順
- 会社名、書類、年度と、リスク欄で会社が将来事項を判断した時点を確かめる。
- 一つのリスク見出しを選ぶ。本文または表の欄から、発生条件・想定される影響・会社が述べる対応を分ける。
- 前期の同じ会社・同じ見出しを開く。表の列名と値、内容・影響の文、対応の文の順に照らす。前期の根拠がなければ「未確認」と書く。
- 変わった記載と共通する記載を分ける。記載だけでは分からない実際の変化や対応の効果を決めつけない。
- 次の原本で同じ項目の何を確かめるか、一つの問いにする。
この記事で確認した資料
- EDINET|ソフトバンクグループ株式会社 第46期有価証券報告書PDF表示22〜23頁(全315頁)
- EDINET|株式会社 あみやき亭 第31期有価証券報告書PDF表示13〜14頁(全101頁)
- EDINET|株式会社 あみやき亭 第30期有価証券報告書PDF表示1、15〜16頁(全101頁)
まとめ
一つのリスクを「発生条件→想定される影響」と「会社が述べる対応」に分ける。対応の効果は別に確かめる。
前期比較では同じ会社・同じ項目をそろえる。ページや表の形が違っても、欄と文を順に照らす。
差を見つけたら、原本から分かることと未確認のことを分け、次の確認点を残す。