
注記17を開いて、同じ数字へ戻る
この回を終えると、本表の数字に付いた注記番号から説明を探し、同じ条件の数字へ戻れる。ソフトバンクグループの有価証券報告書で、「のれん」を一緒にたどる。
この回でいちばん伝えたいこと
本表の注記番号から説明へ進んだら、表題と条件を確かめ、同じ数字を本表で見つけて読み終える。
はじめて読む人へ
先に、この言葉だけ
- のれん
- 会社の取得時に、支払った対価などが、引き継ぐ資産から負債を差し引いた額を上回る分だ。この原本では115頁の行名と注記17の列名にある。今回は同じ数字へ戻る読み方を学ぶ。
- 本表と注記
- この回の本表は115頁の「連結財政状態計算書」だ。科目ごとの数字と注記番号が並ぶ。注記は、その番号でたどる詳しい説明だ。
- 連結
- この原本では、親会社と支配する子会社を一つの範囲として示す。グループ内の残高や取引は消している。単純な足し算ではない。今回の本表も「連結」と書かれている。
- 取得原価・累計額・帳簿価額
- 取得原価は169頁で増減を追う額だ。この原本の「のれん」は、取得原価から累積した減損損失を差し引いて帳簿価額を出す。171頁の帳簿価額が本表に載る額と合う。
- 流動・非流動
- 116頁の負債欄では、この二つの見出しの下に有利子負債が別々に載る。実習では「流動」と書かれた側だけを使う。
この回を終えるとできること
本表の注記番号から対応する説明へ進み、表題・行・列・単位・対象日・集計範囲をそろえて本表の数字へ戻れる。
- 注記欄の番号は、詳しい説明を探す手がかりだ。数字を控えた本表へ戻るまでが一つの確認だ。
- 説明先に数字の表がいくつもあるときは、先に表題を読む。「取得原価」と「帳簿価額」を混ぜない。
- 同じ科目でも、対象日、単位、連結の範囲、行と列をそろえてから照合する。
注記17をたどり、115頁の「のれん」へ戻る
教材はソフトバンクグループ株式会社の第46期有価証券報告書S100YGH5だ。記事下部の「EDINET|ソフトバンクグループ 有価証券報告書」から原本を開く。ページ番号は全315頁のEDINET PDFの表示を使う。前回は数字から同名の会社説明へ進んだ。今回は本表の注記番号を使い、説明から数字へ戻る。
| 時間 | 見る場所 | 検索語 | 確認すること | |
|---|---|---|---|---|
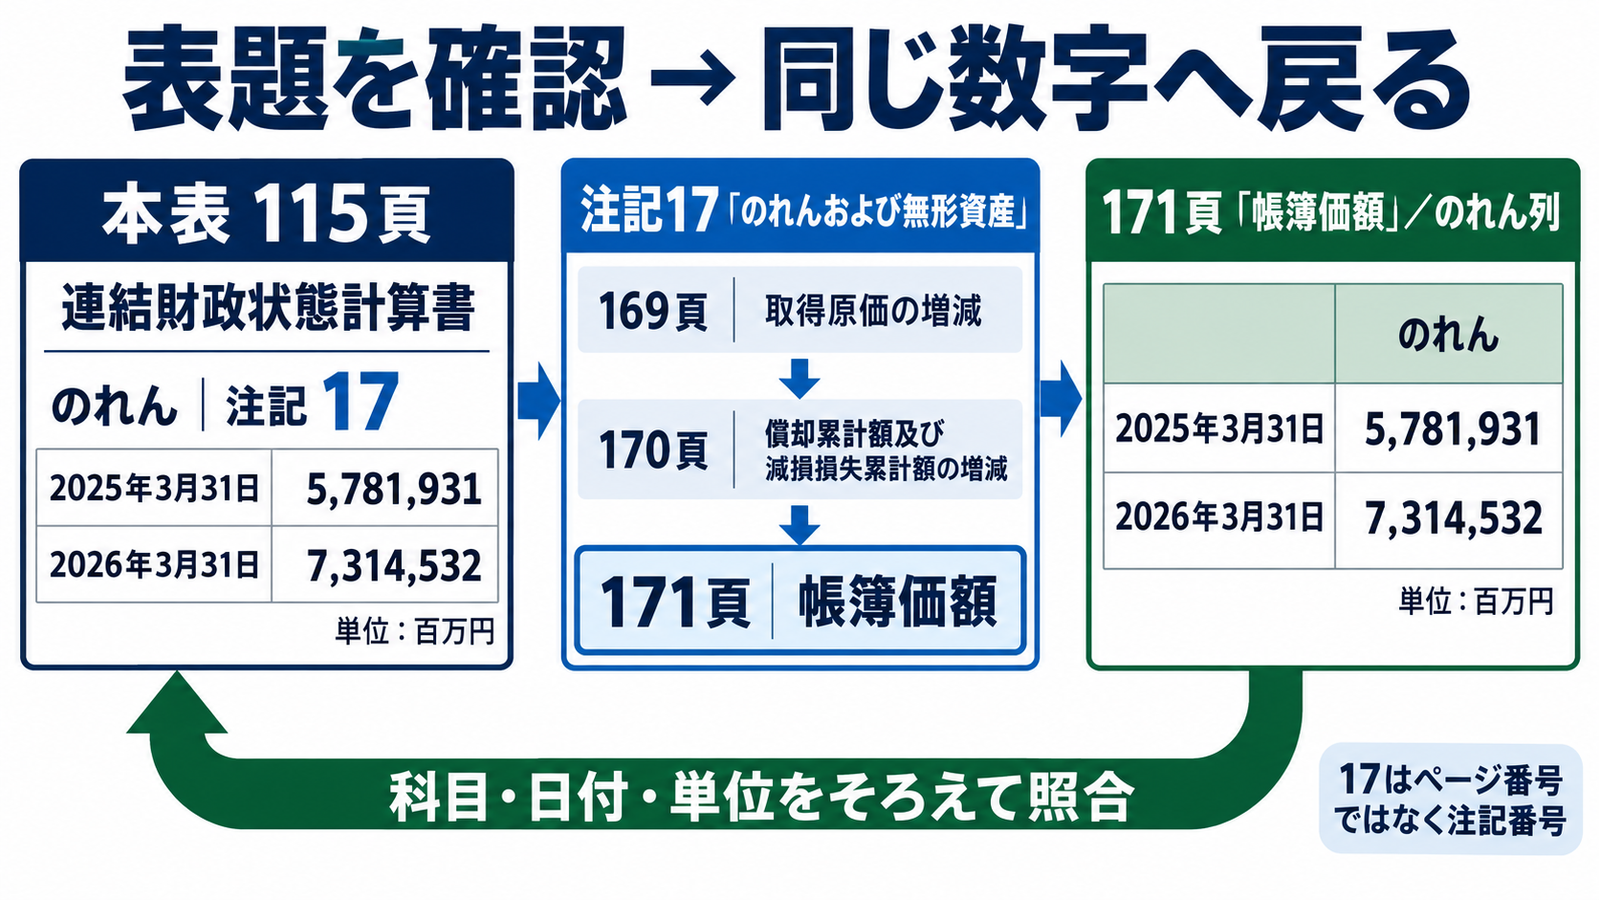
| 3分 | 115頁|科目・注記番号・二つの日付を控える | 115/315 | 連結財政状態計算書 | 115頁の表題は「連結財政状態計算書」。今回の出発点となる本表だ。連結は、この原本で親会社と支配する子会社を一つの範囲として示し、グループ内の残高や取引を消している。「のれん」は、会社の取得時に支払った対価などが、引き継ぐ資産から負債を差し引いた額を上回る分だ。「のれん」の行を横に読む。「注記」欄は17で、金額欄は2025年3月31日が5,781,931、2026年3月31日が7,314,532。単位は百万円。17はページ番号でも金額でもない。二つの日付と科目名も一緒に控える。 |
| 3分 | 169頁|注記17を見つけ、表題を先に読む | 169/315 | 17.のれんおよび無形資産 | 169頁の見出し「17.のれんおよび無形資産」を探す。注記17の入口だ。直下の表題は「取得原価の増減」。これは「のれん」の増減を追う額で、まだ本表に載る額ではない。単位は百万円で、列には「のれん」がある。2026年3月31日の取得原価は7,333,712百万円。115頁の同じ日の7,314,532百万円とは違う。行名と列が合っても、表題が違えば、ここでは照合を終えない。 |
| 3分 | 170〜171頁|表の種類を分けて帳簿価額を探す | 170-171/315 | 帳簿価額 | 170頁には「償却累計額及び減損損失累計額の増減」の表が続く。169頁の取得原価とも別の表だ。この原本の「のれん」は、取得原価から累積した減損損失を差し引いた額で示す。2026年3月31日は7,333,712から19,180を差し引くと7,314,532百万円だ。171頁まで進むと、本表に載る額と合う「帳簿価額」の表がある。百万円単位の「のれん」列で、2025年3月31日は5,781,931、2026年3月31日は7,314,532。ここで115頁の二つの数字と合う。表の下に注があるときは、番号だけでなく、どの表・列・対象日についての注かを確かめる。注記全体の17と、表下の「注1」などは役割が違う。 |
| 2分 | 115頁|同じ科目・日付・単位へ戻る | 115/315 | のれん | 115頁の「のれん」行に戻る。連結の本表で、2025年3月31日5,781,931百万円と2026年3月31日7,314,532百万円を、171頁の帳簿価額と一つずつ照合する。169頁の取得原価を本表の額として写さない。数字だけが目に入ったら、移動先の表題へ戻って確かめる。 |
原本でたどる
次は注記23で、流動の内訳を自分で確かめる
実演と同じく「本表→注記→本表」を一往復する。116頁では「流動負債」と「非流動負債」に有利子負債の行が分かれ、どちらの注記欄にも23,29とある。今回は内訳を見るために23を開き、流動側の合計へ戻る。注記23の表下には注1・注2もある。数字だけでなく、注が説明する列と対象日も確かめよう。
原本を開かないと解けない1問
原本で3分。注記23の一つの行と合計を読む
操作:EDINET PDFの表示116/315頁を開き、「流動負債」の「有利子負債」行と注記欄23,29を控える。表示189/315頁の「23.有利子負債」→「(1)有利子負債の内訳」を開く。百万円単位の表の「流動」欄で右側の2026年3月31日列を読む。表下の注1・注2も開き、最後に116頁の流動有利子負債へ戻る。
問題:2026年3月31日の連結の表で、流動欄の「短期借入金」はいくらか。同じ流動欄の合計はいくらで、116頁のどの数字と合うか。注1・注2が説明する列と対象日も一つのメモに書こう。
ヒント:189頁で「流動」の見出しから下へ進む。右側の2026年3月31日列で「短期借入金」と「合計」を別の行として読む。「平均利率」「返済期限」の列見出しと表下の注1・注2を対応させる。116頁では非流動側ではなく流動側へ戻る。
答えを確認する
2026年3月31日の連結・百万円単位の注記23では、流動欄の短期借入金は4,770,687百万円、流動合計は7,251,630百万円だ。合計は116頁「流動負債」の有利子負債7,251,630百万円と一致する。短期借入金だけが流動有利子負債の全額ではない。注1は「平均利率」列の2026年3月31日の残高に対する加重平均利率、注2は「返済期限」列の同日残高に対する返済期限を説明する。番号23は注記の見出しを探す手がかりで、注1・注2は表下の補足だ。
巡回で防ぐ取り違え
別の会社でも使う確認順
- 本表で科目、日付、単位、連結の範囲と注記番号を控える。
- 番号に対応する注記の見出しを探す。別の番号も並ぶなら、知りたい内容に合う見出しを選ぶ。
- 注記の表題、行、列、対象日、単位、表下の注を確かめる。
- 本表と同じ条件の合計または帳簿価額を探す。異なる種類の表の数字を混ぜない。
- 同じ本表の行へ戻って照合する。他社では番号、ページ、科目名をその原本で調べ直す。
この記事で確認した資料
- EDINET|ソフトバンクグループ株式会社 第46期有価証券報告書PDF表示1、115、116、169〜171、189頁(全315頁)
まとめ
本表の注記番号で説明へ進んだら、科目名と数字だけで止まらず、表題を読む。
注記17では、169頁の取得原価の表を通り、171頁の帳簿価額を115頁の「のれん」へ照合する。
次の会社でも、番号と見出しを対応させ、同じ日付・単位・範囲の数字へ戻る。