
損益計算書は上から下へ――税金と利益の帰属まで追う
この回を終えると、連結損益計算書を上から下へたどり、同じ行を2期間で比べられる。税金を差し引く動きと、純利益の帰属を分ける動きも区別できる。
この回でいちばん伝えたいこと
損益計算書を上から下へたどると、売上から利益がどう変わり、最後の純利益が誰に帰属するかを分けて読める。
はじめて読む人へ
先に、この言葉だけ
- 連結損益計算書
- 今回の原本で、売上高から純利益とその帰属までを1年間の流れとして示す表だ。
- 売上総利益
- 今回の表では、売上高から売上原価を差し引いた段階の利益だ。
- 税引前利益
- 今回の表で、法人所得税を反映する前の利益だ。次の行の法人所得税と対応させて読む。
- 純利益の帰属
- 今回の表で、同じ純利益を親会社の所有者と非支配持分に分けて示す区分だ。税金の後にもう一度差し引く費用ではない。
- 非支配持分
- 今回の表で、純利益の帰属先として親会社の所有者と分けて示される区分だ。
この回を終えるとできること
損益計算書で、売上から各利益までの変化、変動の大きい損益、税金、非支配持分を追える。
- 表の単位、期間、連結の範囲を確認し、売上高から原本にある利益行を下へたどる
- 同じ損益行を2期間で比べ、変動が大きい行は理由を決めつけず注記の確認先にする
- 税金を差し引く計算と、同じ純利益を親会社の所有者と非支配持分に分ける表示を区別する
SBGの2025年列で、利益の流れを完成させる
教材はソフトバンクグループの有価証券報告書S100YGH5だ。この記事下部の「EDINET|ソフトバンクグループ 有価証券報告書」から原本を開く。PDF表示117ページの連結損益計算書を使う。
| 時間 | 見る場所 | 検索語 | 確認すること | |
|---|---|---|---|---|
| 3分 | 表の入口をそろえる|連結損益計算書 | 117/315 | 連結損益計算書 | 見出し「b.連結損益計算書および連結包括利益計算書」の直下にある「連結損益計算書」を開く。単位は百万円だ。左列は2025年3月31日に終了した1年間、右列は2026年3月31日に終了した1年間だ。今回は左の2025年列で読み方を試す。行名の右にある37などは注記番号であり、金額列ではない。 |
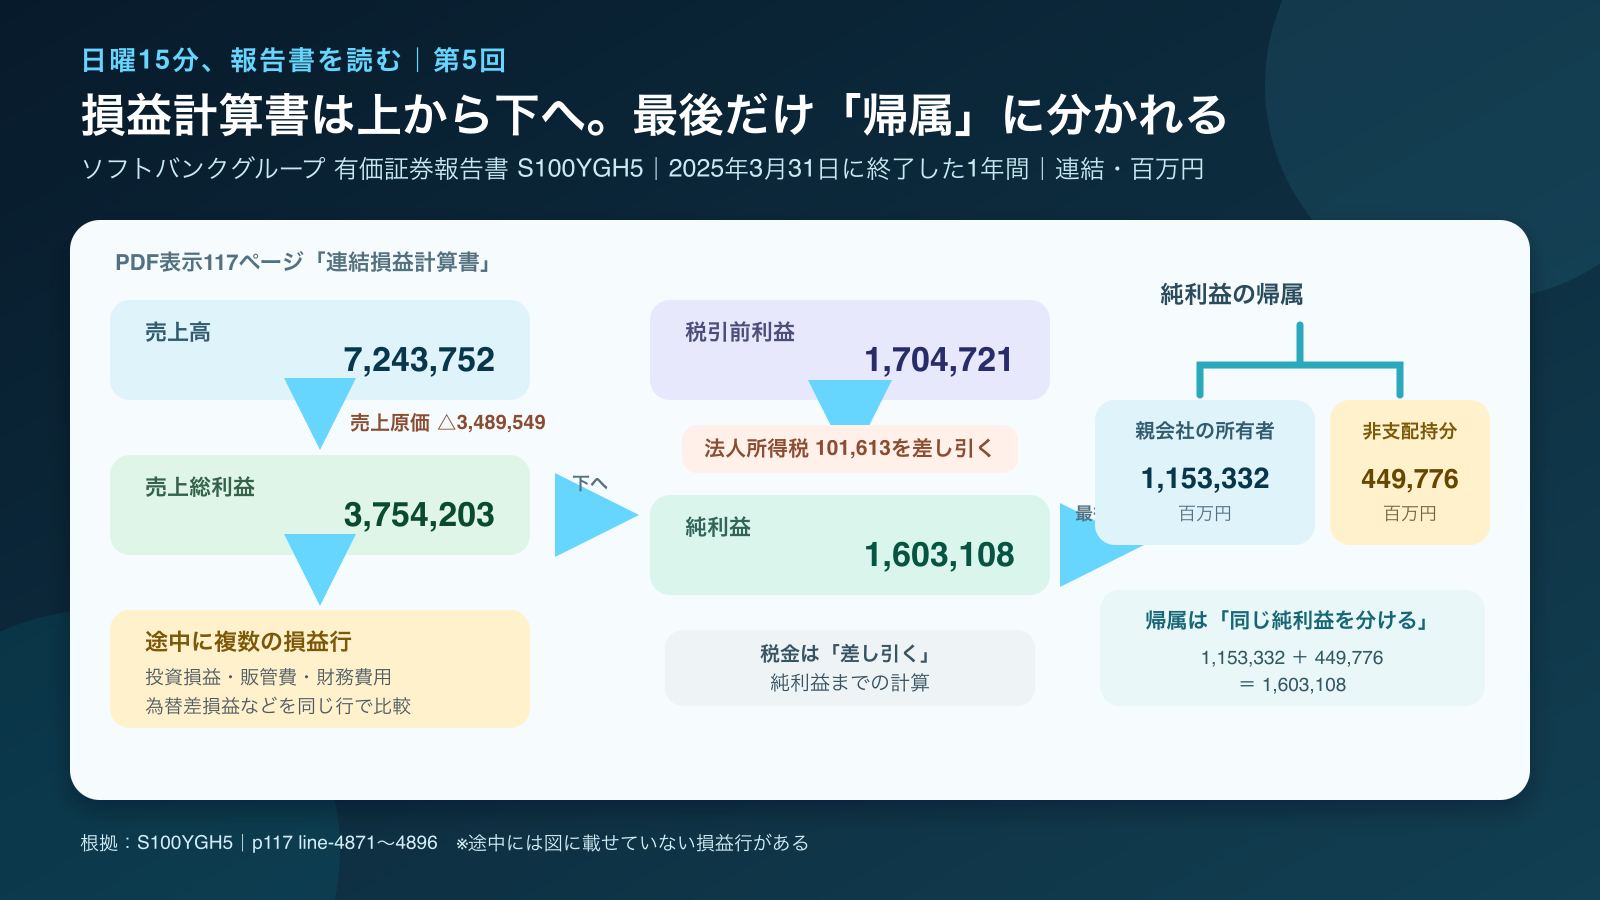
| 4分 | 売上高から途中の損益まで|同じ行を横に比べる | 117/315 | 売上高 | 2025年列では、売上高7,243,752百万円から売上原価△3,489,549百万円を差し引き、売上総利益3,754,203百万円となる。△は、この表で差し引く側の値を示す。下へ進むと、投資損益合計、販売費及び一般管理費、財務費用、為替差損益など複数の行がある。同じ行を横に比べると、投資損益合計は2025年3,701,107百万円、2026年7,286,496百万円だ。為替差損益は27,055百万円から△271,009百万円へ符号が変わっている。変動が大きいことだけで一時的と決めず、理由は注記の確認点として残す。 |
| 4分 | 税金の前後を対応させる|2025年列 | 117/315 | 税引前利益 | 税引前利益は、今回の表で法人所得税を反映する前の段階だ。2025年列では、税引前利益1,704,721百万円から法人所得税101,613百万円を差し引くと、純利益1,603,108百万円になる。 |
| 4分 | 純利益の帰属を分ける|2025年列 | 117/315 | 純利益の帰属 | 「純利益の帰属」の下を見る。2025年列では、親会社の所有者1,153,332百万円と非支配持分449,776百万円を足すと、純利益1,603,108百万円になる。ここは新たな費用を差し引く場所ではない。同じ純利益の帰属先を分ける場所だ。「SVFの外部投資家持分の増減額」とも別の行なので混同しない。 |
原本でたどる
同じ117ページの2026年列で、税金と帰属を追う
ここからは原本で1問だけ試す。実演した2025年列の右隣へ移る。答えとなる税引前利益、法人所得税、純利益、親会社の所有者、非支配持分の値は、ここでは示さない。
原本を開かないと解けない1問
原本で5分。2026年列を1本のメモにする
操作:原本を開く。PDF表示117/315ページで「連結損益計算書」を検索する。単位が百万円で、右列が2026年3月31日に終了した1年間であることを確認する。「税引前利益」から「純利益」へ下り、その後の「純利益の帰属」を見る。
問題:2026年列で、税引前利益から法人所得税を経て純利益を確認し、その純利益を親会社の所有者と非支配持分へ分けた1本のメモを作ろう。対象期間、単位、連結の表であることも添える。
ヒント:「純利益の帰属」という見出しの下に、「親会社の所有者」と「非支配持分」の2行がある。2つを足して、その上で確認した純利益と一致するか確かめる。
答えを確認する
連結損益計算書の2026年3月31日に終了した1年間、単位は百万円だ。税引前利益6,134,905百万円から法人所得税502,929百万円を差し引くと、純利益は5,631,976百万円になる。その純利益の帰属は、親会社の所有者5,002,271百万円と非支配持分629,705百万円だ。2区分を足すと5,631,976百万円となり、純利益と一致する。税金は税引前利益から差し引く。帰属は、同じ純利益を2区分に分ける。
巡回で防ぐ取り違え
別の会社でも使う確認順
- 連結か個別か、単位、対象期間を最初に確認する
- 売上高から、原本にある利益行を上から下へたどる
- 同じ行を前期と比べ、増減と符号の変化を見る
- 変動が大きい損益は、理由を決めつけず説明や注記の確認先にする
- 税引前利益と純利益を法人所得税の行で対応させる
- 利益の帰属区分があるときは、区分の合計が純利益と一致するか確かめる
この記事で確認した資料
- ソフトバンクグループ|第46期 有価証券報告書第46期 有価証券報告書の入口
- EDINET|ソフトバンクグループ 有価証券報告書PDF表示117ページ
まとめ
損益計算書は、単位と期間をそろえてから、売上高から原本にある利益行を上から下へたどる。
同じ行を2期間で比べると変動を見つけられる。理由や一時性は、表の変動だけで決めず注記の確認点にする。
法人所得税は税引前利益から純利益へ進む行だ。純利益の帰属は、同じ純利益を親会社の所有者と非支配持分に分ける表示だ。