
利益と現金は別に読む――3つのCFから投資先の説明へ
この回を終えると、連結キャッシュ・フロー計算書の当期列で現金の動きを追い、気になる支出の会社説明を原本で探せる。利益だけでは見えない入出金を、ソフトバンクグループの有価証券報告書で確かめる。
この回でいちばん伝えたいこと
利益は現金の増減そのものではない。キャッシュ・フロー計算書で3区分と現金増減を追い、気になる支出は同じ科目の会社説明まで読む。
はじめて読む人へ
先に、この言葉だけ
- キャッシュ・フロー(CF)
- この表で追う現金の入出金だ。CFはキャッシュ・フローの略として使う。
- 営業・投資・財務
- この原本の現金の動きを分けた3つの欄だ。営業欄には利息や税の受払、投資欄には投資や資産の取得・売却、財務欄には有利子負債の収入と支出などが並ぶ。
- 純額
- この原本の区分合計では、その欄の収入と支出などを差し引いた額を指す。個別の支出額とは分けて読む。
- 現金及び現金同等物
- この原本で増減額と期首・期末残高に使われている項目名だ。本文ではこの項目名のまま追う。
- SVF
- この原本の投資損益や投資の取得の科目名に入る略称だ。この回では科目名をそのまま検索し、行の括弧書きと当期列を読む。
- 有利子負債
- この原本の財務活動の欄に、収入と支出が別行で載る項目名だ。ここでは両方の行があることを確認する。
- 換算差額
- この原本で3区分の後に置かれ、現金及び現金同等物の増減額へつながる別行だ。行名と金額をそのまま拾う。
この回を終えるとできること
連結キャッシュ・フロー計算書で営業・投資・財務の3区分と現金増減を読み、選んだ支出行の同名科目の説明へたどれる。
- 純利益は期間の利益だ。キャッシュ・フロー(CF)は、この表で追う現金の入出金だ。金額を同じものとして読まない。
- 当期列の営業・投資・財務CFと換算差額を確認してから、現金の増減額と期首・期末残高を見る。
- 何への支出かは、投資CFの科目名を手がかりに会社の「主な科目別の内容」へ移って確かめる。
原本の右列を、利益から現金の動きへたどる
教材はソフトバンクグループ株式会社の第46期有価証券報告書S100YGH5だ。記事下部の「EDINET|ソフトバンクグループ 有価証券報告書」から原本を開く。ページ番号は全315ページのEDINET PDFの表示を使う。まず121ページの「連結キャッシュ・フロー計算書」を開く。
| 時間 | 見る場所 | 検索語 | 確認すること | |
|---|---|---|---|---|
| 3分 | 121ページ|期間・単位・列をそろえる | 121/315 | 連結キャッシュ・フロー計算書 | 見出しの下の単位は百万円。左は2025年3月31日に、右は2026年3月31日に終了した1年間だ。今回は右列を使う。科目名の横の番号は注記番号であり、金額ではない。表の最初にある純利益5,631,976百万円は、117ページの連結損益計算書でも同じ純利益として表示される。親会社の所有者に帰属する利益5,002,271百万円とは別の行だ。純利益は期間の利益で、現金の入金額そのものではない。 |
| 3分 | 121ページ|純利益から営業CFまで下る | 121/315 | SVF事業の投資損益 | 純利益5,631,976百万円の下には調整行が並ぶ。たとえば「SVF事業の投資損益(△は益)」は△6,638,611百万円だ。この△を、その額の現金支出と読まない。括弧書きの「△は益」も確かめる。調整行の後に小計1,019,263百万円があり、さらに利息・配当金の受取、利息と法人所得税の支払、税の還付を経て、営業CFは△428,832百万円となる。数行だけを拾って差の全額を説明しない。会社は63ページで、法人所得税821,620百万円の支払いなどにより営業CFが純額で流出となったと説明する。その支払額には前期の課税所得に対する支払い等が含まれる。税の支払額全体を一つの理由に割り当てない。 |
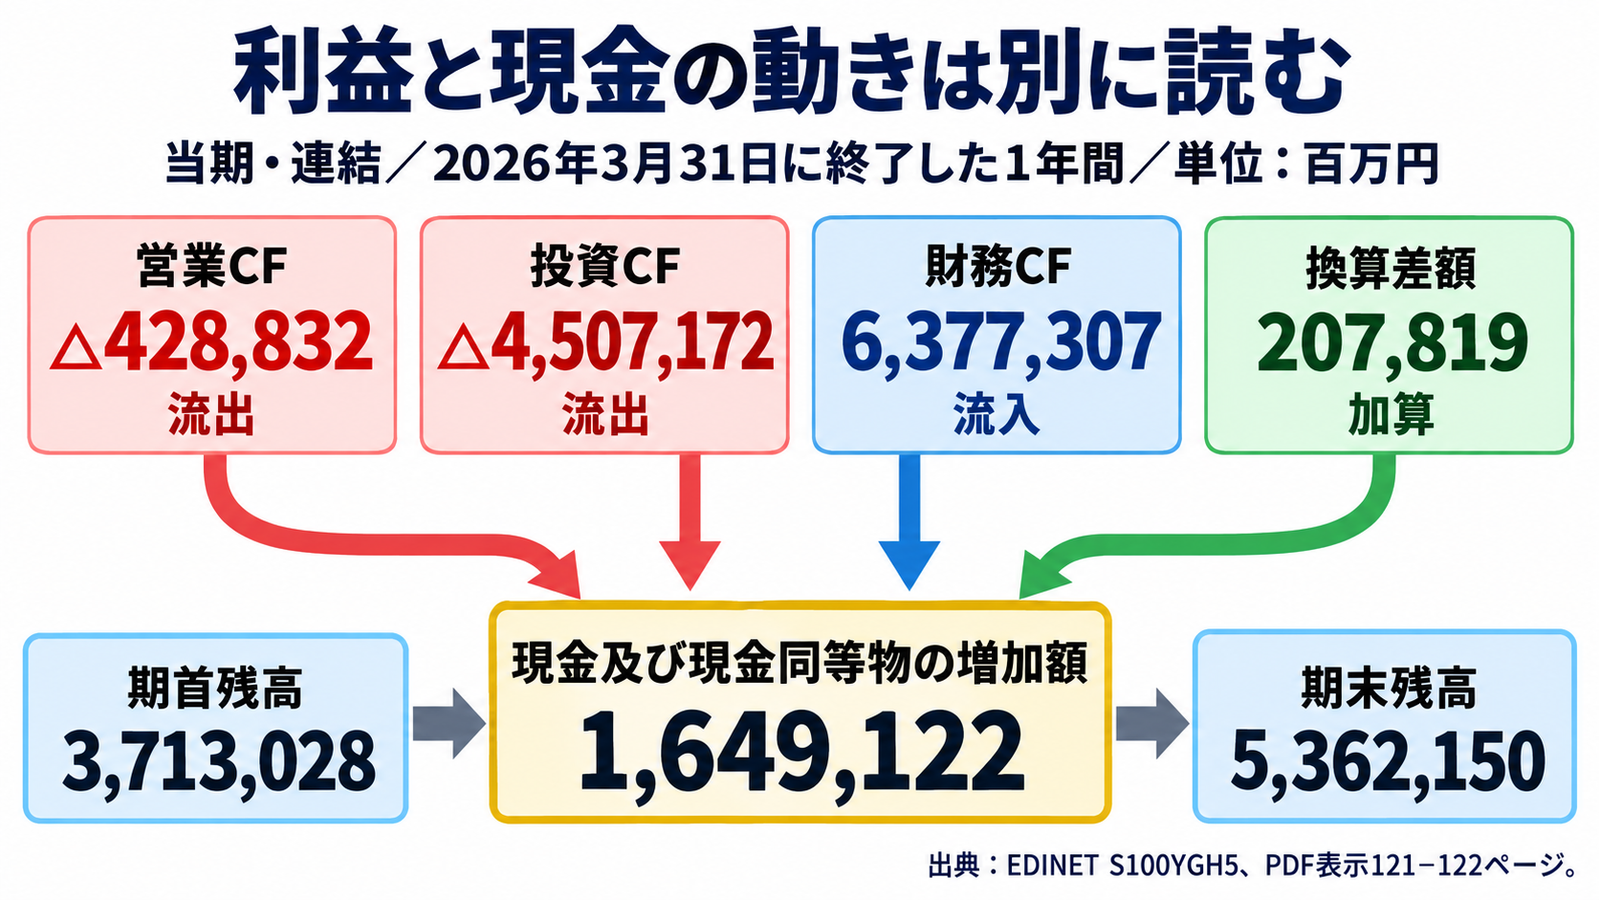
| 3分 | 121〜122ページ|3区分と現金残高をつなぐ | 121-122/315 | 現金及び現金同等物の増減額 | 当期の区分合計を拾う。営業CFは△428,832百万円、投資CFは△4,507,172百万円、財務CFは6,377,307百万円だ。△はこの合計では流出側を示す。財務欄には有利子負債の収入と支出が別の行で並ぶ。3区分に、現金及び現金同等物に係る換算差額207,819百万円を合わせると、現金及び現金同等物の増加額1,649,122百万円になる。期首残高3,713,028百万円にその増加額を足すと、期末残高5,362,150百万円だ。純利益はこの合計に足さない。 |
| 3分 | 121ページの支出行から63ページの会社説明へ | 121,63/315 | 有形固定資産及び無形資産の取得による支出 | 投資CFの中で、何への支出か知りたい行を選ぶ。ここでは「有形固定資産及び無形資産の取得による支出」だ。有形は設備など、無形はソフトウエアなどを原本が挙げている。121ページの右列は△1,733,830百万円。63ページの「主な科目別の内容」で同じ科目名を探す。発電所・AIインフラ建設に関連する前渡金、通信設備・AI計算基盤・ソフトウエア等、太陽光発電所設備等の取得が挙げられる。これは複数の内容を示す説明だ。全額を一つの用途に当てはめない。投資CFの純額は、収入行も含む区分の合計で、この支出行とも同じ額ではない。 |
原本でたどる
今度は自分で、別の支出行を説明までたどる
実演した「本表の当期列で行を拾う→同名科目を会社説明で探す」を、そのまま1問で試す。答えを見る前に原本を開く。
原本を開かないと解けない1問
原本で3分。支出額と主な投資先をメモする
操作:EDINET PDFの表示121/315ページを開く。「連結キャッシュ・フロー計算書」の単位と右側の当期列を確認する。投資活動の欄で「SVFの投資の取得による支出」を探す。次に表示63/315ページの「主な科目別の内容」で同じ科目名を探す。
問題:2026年3月31日に終了した1年間の連結の表で、「SVFの投資の取得による支出」はいくらか。百万円単位で符号を付けて書き、会社が示す主な投資先を同じメモに記そう。
ヒント:121ページでは前期列ではなく右の当期列を見る。63ページでは「科目」「主な内容」の2列を横に読む。
答えを確認する
連結キャッシュ・フロー計算書の2026年3月31日に終了した1年間、単位は百万円だ。「SVFの投資の取得による支出」は△5,106,118百万円。63ページの同名科目で、会社は主にSVF2からOpenAIへの追加出資と説明する。これは主な内容の説明であり、支出全額をOpenAI分と断定しない。本表の科目名をそのまま使って説明欄へ移ったため、金額と会社説明を対応させられる。
巡回で防ぐ取り違え
別の会社でも使う確認順
- 表の期間、単位、連結かどうか、当期列の位置を確認する。
- 営業・投資・財務の区分合計と換算差額を読み、現金の増減額と期首・期末残高につなぐ。
- 何への支出か知りたい行を1つ選び、科目名と当期の金額を記す。
- 同名科目の会社説明を探し、書かれた主な内容を記す。
- 説明が示す範囲と、まだ確かめていない内訳を分ける。
この記事で確認した資料
- EDINET|ソフトバンクグループ株式会社 第46期有価証券報告書PDF表示1、63、117、121、122ページ(全315ページ)
- ソフトバンクグループ|第46期 有価証券報告書第46期有価証券報告書の掲載入口。本文のページ案内はEDINET PDFに統一
まとめ
純利益は、現金の増減額そのものではない。営業CFへ至る調整と受払を、同じ当期列で下へ追う。
営業・投資・財務の3区分と換算差額から、現金及び現金同等物の増減額を読み、期首・期末残高につなぐ。
気になる支出は、本表の科目名から会社の同名説明へ移る。主な内容と、まだ分からない内訳を分けてメモする。