
配当・自社株取得の「方針」と「実行」を読み分ける
この回を終えると、配当や自社株取得の説明を読み、方針なのか、決議や予定なのか、実際の取得なのかを原本から分けてメモできる。会社のお金の使い方を読むとき、予定を実績として受け取らずに済む。ソフトバンクグループの配当で手順を見て、自己株式取得の表で試そう。
この回でいちばん伝えたいこと
配当や自社株取得は、会社の方針、決議・予定、実際の取得を分け、対象・期間・単位を添えて読む。
この回を終えるとできること
配当や自己株式取得の説明文と表を往復し、方針・決議や予定・実際の取得を、対象・期間・単位付きで読み分けられる。
- 配当や自社株取得は、方針・決議や予定・実際の取得を別々にメモする。
- 数字は行名、列名、単位と期間を合わせて読む。1株当たりの数字は表の下の注記も確かめる。
- 意思決定や監督の仕組み、報酬・保有の方針は、効果や成果まで確かめたものとして扱わない。
配当の1ページで、読み分け方をつかむ
教材はソフトバンクグループ株式会社の第46期有価証券報告書(S100YGH5、2025年4月1日〜2026年3月31日、2026年6月22日提出)だ。記事の原本リンクから開く。以下は全315ページのPDF表示番号を使う。「資本配分」は、今回は投資と株主への利益還元をどう扱うかという範囲で読む。第9回では、会社が述べる対応と、その効果を分けた。今回は方針と実行の段階を分ける。
| 時間 | 見る場所 | 検索語 | 確認すること | |
|---|---|---|---|---|
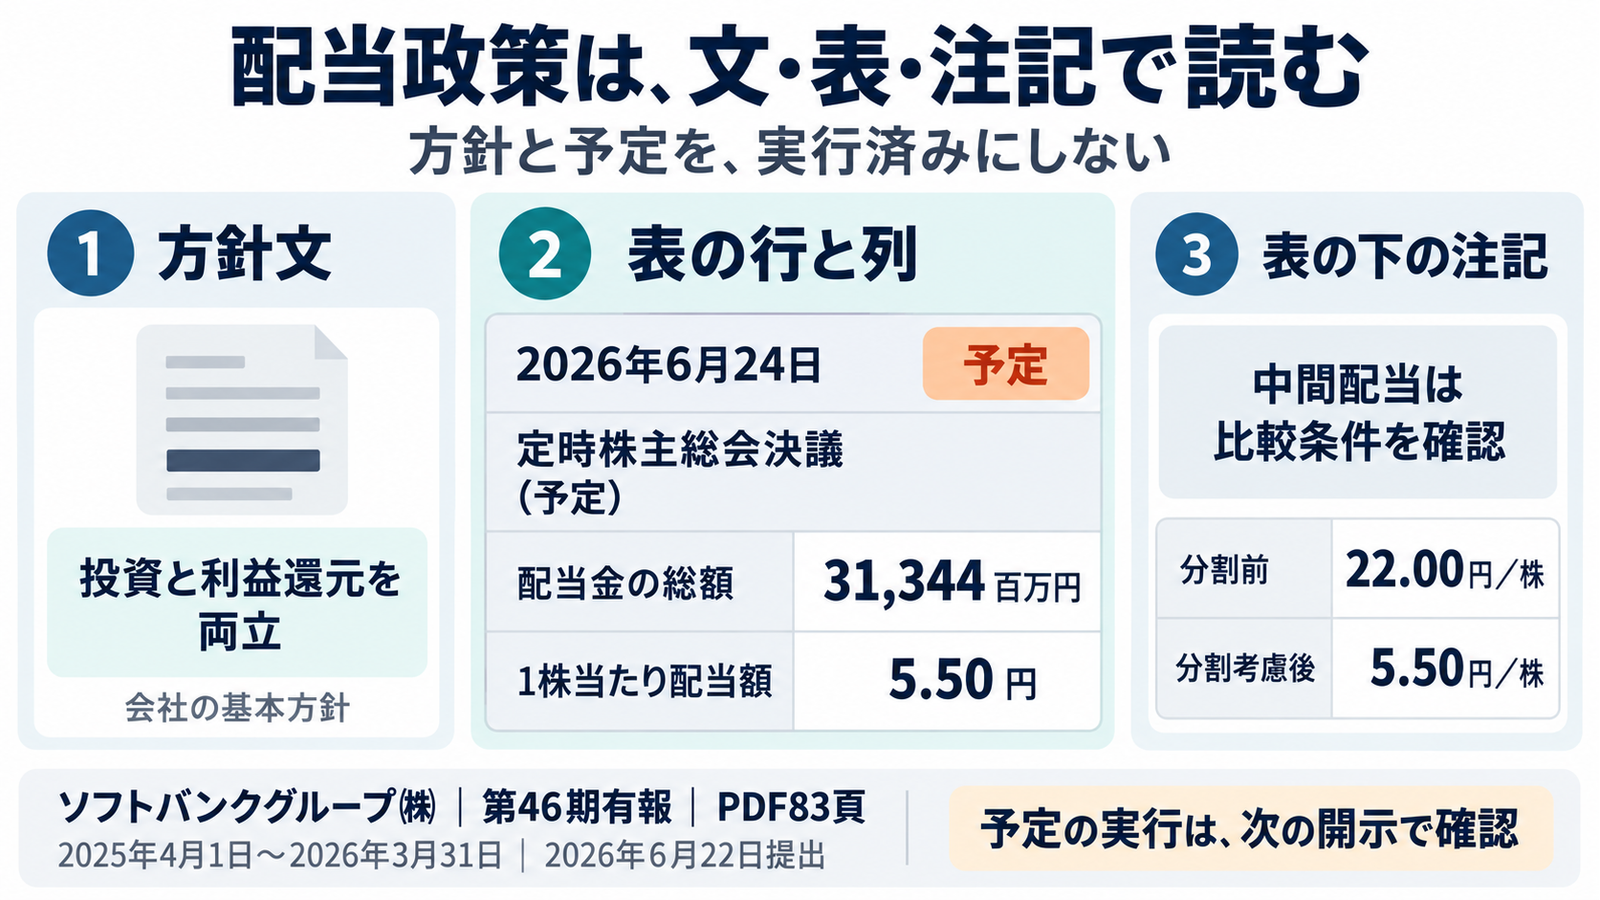
| 2分 | PDF83頁|「3【配当政策】」の冒頭 | 83/315 | 配当政策 | 配当は、ここでは株主への利益還元のうち「剰余金の配当」を指す。冒頭は、財務体質の健全性を保ちつつ、積極的な投資と利益還元を両立させるという基本方針だ。まず「会社がどうしたいか」とメモする。これだけでは実際の配当額は分からない。 |
| 2分 | 同じ83頁|表の2026年6月24日の行 | 83/315 | 決議年月日 | 表は、基準日が当事業年度に属する配当を示す。「決議年月日」から横へ進み、「配当金の総額(百万円)」「1株当たり配当額(円)」を読む。この行は31,344百万円、5.50円だ。ただし「定時株主総会決議(予定)」とある。直前の説明文も決議予定としている。完成メモは「ソフトバンクグループ㈱/当事業年度の期末配当/2026年6月24日に決議予定/総額31,344百万円・1株当たり5.50円」だ。この原本では提出時点の予定として読む。 |
| 2分 | 同じ83頁|2025年10月22日の行から表の下の注記へ | 83/315 | 株式分割 | もう一つの行は取締役会決議で、総額31,342百万円、1株当たり22.00円だ。5.50円と比べる前に「(注)」を読む。注記には2026年1月1日に普通株式1株を4株にする株式分割を行ったとある。この例では1株当たりの比較条件が変わる。22.00円は分割前の実際の中間配当額で、分割を考慮すると5.50円に相当する。数字の大小だけで配当の変化を決めず、「表→注記→比較」の順に戻る。 |
| 3分 | PDF84〜85頁の取締役会、105頁の役員報酬 | 84-85・105/315 | 取締役会/役員報酬の構成 | ガバナンスは、ここではこの会社の意思決定と監督の仕組みとして読む。84頁の取締役会の目的は、重要な業務執行の決定と、その監督だ。85頁の検討内容表では「財務」に資金調達・株主還元、「投資」に投資関連案件の検討がある。次に105頁を見る。役員報酬は役員に対する報酬のことだ。「取締役(社外取締役除く)」を対象に、固定の基本報酬と、業績に応じて変動する報酬を分けている。まず対象と区分をメモする。体制や報酬設計の説明だけで、その効果や成果を確かめたことにはしない。 |
| 1分 | PDF107頁|「(5)【株式の保有状況】」の冒頭と② | 107/315 | 株式の保有状況 | 冒頭の対象は「提出会社(ソフトバンクグループ㈱)」だ。①は株価の変動や配当による利益だけを目的とせず、経営戦略上の重要な目的で保有する株式を「純投資目的以外」に分けると説明する。ここでは「政策保有」も、この保有目的に結び付けて読む。②aの保有方針を読んだら、②bの実際の保有の記載へ進む。「保有目的が純投資目的以外の目的である投資株式はありません」とある。メモは「提出会社/この保有目的の区分/保有なし」だ。グループ全体に投資株式がないとは広げない。 |
原本でたどる
次は自己株式取得の表で試す
自己株式は、この会社自身の株式を指す。PDF81頁「2【自己株式の取得等の状況】」へ移る。原本の「取得」は、会社がその株式を取得することとして読む。
配当では、説明文と表・注記を行き来した。今度は同じ表の中で、決議の欄と「当事業年度における取得自己株式」の欄を分けよう。当事業年度は、この書類の2025年4月1日〜2026年3月31日だ。行名、列名、単位、期間の順に確かめれば、決議で示す額と当事業年度に取得した額を分けて書ける。
原本を開かないと解けない1問
原本で一問。決議の額と、当事業年度の取得額を分ける
操作:原本を開き、PDF81/315頁の「2【自己株式の取得等の状況】」から「(2)【取締役会決議による取得の状況】」の表を探す。2024年8月7日の取締役会決議の欄と「当事業年度における取得自己株式」の行を見つけ、右側の「価額の総額(円)」を読む。
問題:2024年8月7日の取締役会決議の欄と「当事業年度における取得自己株式」の欄について、価額の総額をそれぞれ円でメモしよう。どちらが当事業年度に取得した額かも示そう。
ヒント:「株式数(株)」と「価額の総額(円)」は別の列だ。「当事業年度前」の行と取り違えない。決議の欄にある取得期間も確かめる。差額や株数を計算する必要はない。
答えを確認する
対象はソフトバンクグループ㈱の「(2)取締役会決議による取得の状況」だ。2024年8月7日の取締役会決議の欄は、価額の総額500,000,000,000円。そこに記された取得期間は2024年8月8日〜2025年8月7日だ。「当事業年度における取得自己株式」は、価額の総額93,215,393,400円。こちらが当事業年度(2025年4月1日〜2026年3月31日)に取得した額だ。決議の取得期間と当事業年度は同じ期間ではない。PDF81頁の表頭と二つの行を横にたどると再現できる。この額は同表の取得額であり、別区分の取得まで含む全取得額とは呼ばない。二つの額の差の理由や、残った決議枠を今後使うかは、この読み取りから推測しない。
巡回で防ぐ取り違え
別の会社でも使う確認順
- 会社名、書類、対象年度と提出日を確かめる。
- 配当政策や自己株式取得の欄を探し、説明文と表を読む。
- 方針文、決議・予定、実際の取得の行を分けてメモする。
- 誰を対象にした記載か、どの期間か、単位は何かを添える。数字を比べる前に注記も読む。
- 実行や効果が未確認なら、次の開示で何を確かめるかを一つ残す。
この記事で確認した資料
- EDINET|ソフトバンクグループ株式会社 第46期有価証券報告書PDF表示1、68、81、83〜85、105、107頁(全315頁)
まとめ
方針文と決議・予定、実際の取得を分ければ、原本で確認できた段階を短くメモできる。
数字を読むときは、行と列に対象・期間・単位を添える。比較条件は注記で確かめる。
仕組みや方針の説明だけで、実行や効果を確認したことにしない。