
連結財政状態計算書は横に比べる――設備の増加を会社説明へつなぐ
この回を終えると、連結財政状態計算書の資産側で同じ科目の残高を2時点で比べ、増減説明へ移れる。現金、営業債権、棚卸資産、設備、のれんなどの資産側の残高を事業や取引の会社説明へつなぎ、借入など負債側の調達とは分けて読めるようになる。
この回でいちばん伝えたいこと
連結財政状態計算書の資産側の残高を2時点で比べ、同じ科目の増減理由へ進むと、数字を事業や取引の会社説明につなげて読める。
はじめて読む人へ
先に、この言葉だけ
- 連結財政状態計算書
- 今回の原本で、2025年3月31日と2026年3月31日の残高を横に並べた表だ。前回の連結損益計算書のような1年間の列ではなく、2つの日付の列を比べる。
- 注記番号
- 行名の次にある番号だ。有形固定資産の行では15で、その右に2時点の金額が並ぶ。
- 主な科目別の増減理由
- 今回の原本で、前期末から変わった科目と会社の説明を対応させた欄だ。科目の増減額と、説明に出る金額を分けて読む。
この回を終えるとできること
現金、営業債権、棚卸資産、設備、のれんなど資産側の残高を事業と結び付け、借入など負債側の調達と分けて読める。
- 資産の部と負債及び資本の部を分け、連結範囲、単位、2つの日付を確認する
- 資産側で知りたい科目の同じ行を横に比べ、増減説明にある同じ科目と記号を探す
- 科目全体の増減額と、会社が主な理由として説明した金額を等号で結ばない
有形固定資産で、残高から会社説明まで往復する
教材はソフトバンクグループの有価証券報告書S100YGH5だ。この記事下部の「EDINET|ソフトバンクグループ 有価証券報告書」から原本を開く。PDF表示115ページの「連結財政状態計算書」から始める。
| 時間 | 見る場所 | 検索語 | 確認すること | |
|---|---|---|---|---|
| 3分 | 表の入口をそろえる|連結財政状態計算書 | 115/315 | 連結財政状態計算書 | 見出しの下で、単位が百万円であることを確認する。金額列は2025年3月31日と2026年3月31日の2時点だ。行名の次にある数字は注記番号で、その右が金額列だ。前回は1年間の損益を読んだが、今回は2つの日付の残高を比べる。 |
| 3分 | 資産の行を見渡す|知りたい科目を選ぶ | 115/315 | 有形固定資産 | 資産の部には、現金及び現金同等物、営業債権及びその他の債権、棚卸資産、有形固定資産などの行が並ぶ。「営業債権及びその他の債権」を売掛金だけと言い換えず、原本の行名で確認する。今回は有形固定資産を実演する。 |
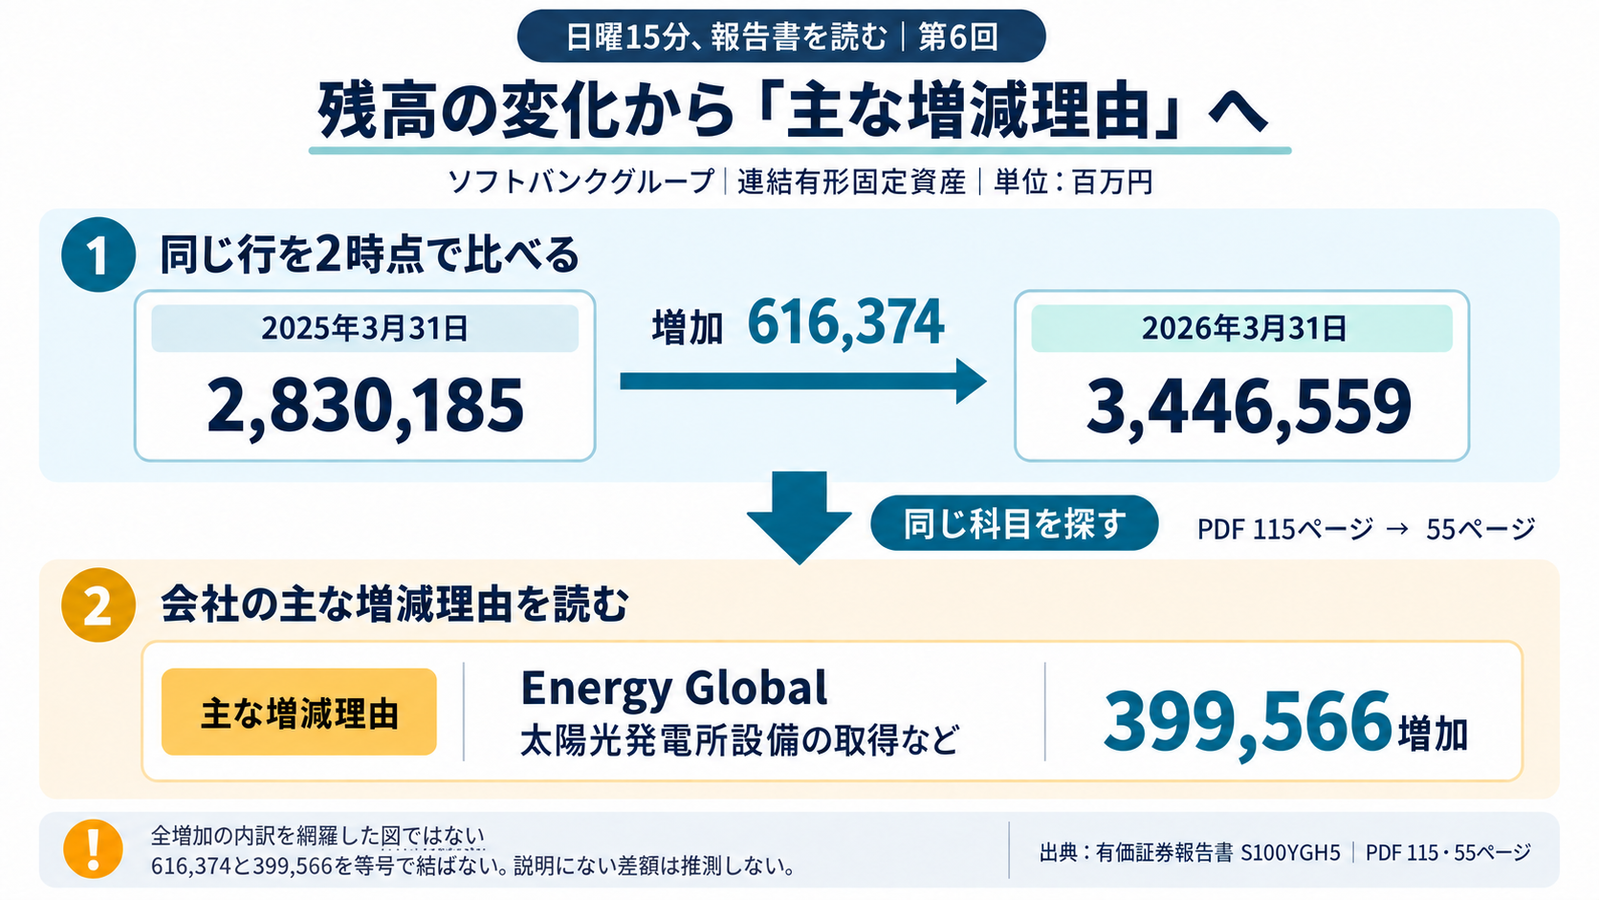
| 4分 | 同じ行を横に読む|有形固定資産 | 115/315 | 有形固定資産 | 連結有形固定資産は、2025年3月31日の2,830,185百万円から、2026年3月31日の3,446,559百万円へ移っている。次にPDF表示54ページの「財政状態の状況」を入口に55ページへ進む。資産の表で同じ科目を探すと、増加616,374百万円と記号Cがある。 |
| 5分 | 主な増減理由へ進む|記号Cを対応させる | 55/315 | 主な科目別の増減理由 | 見出しの下で記号Cを探す。会社は、有形固定資産について、Energy Globalで太陽光発電所設備の取得などにより399,566百万円増加したと説明している。616,374百万円は科目全体の増加だ。399,566百万円は「など」を含む会社説明の金額だ。両者を等号で結ばず、差額の理由も推測しない。 |
原本でたどる
同じ手順で、のれんを自分で確かめる
ここからは原本で1問だけ試す。実演と同じ115ページから55ページへ進む。答えとなる残高、増減額、会社説明はここでは示さない。
原本を開かないと解けない1問
原本で5分。のれんの変化を1本のメモにする
操作:原本を開く。PDF表示115/315ページで「連結財政状態計算書」を検索する。単位、2つの日付、連結の表であることを確認し、「のれん」の行を横に読む。次に55/315ページで同じ科目と記号Dを探し、「主な科目別の増減理由」のDへ進む。
問題:のれんについて、2026年3月31日の残高、前期末からの増減、会社が記す主な理由を1本のメモにしよう。単位と連結の範囲も添える。
ヒント:115ページでは行名の右にある注記番号を金額と間違えない。55ページでは、のれんの行の右端にある記号Dを、その下の増減理由のDと対応させる。科目全体の増加額と、説明の中の金額は別に書く。
答えを確認する
連結財政状態計算書の2026年3月31日時点、単位は百万円だ。のれんは前期末の5,781,931百万円から7,314,532百万円へ増え、増加は1,532,601百万円となった。会社は主な増減理由として、Ampere買収に関する取得原価の配分が完了していないため、取得対価と支配獲得日の資産および負債の純額との差額1,078,644百万円を暫定的にのれんへ計上したと記している。1,078,644百万円は会社説明にある金額で、科目全体の増加1,532,601百万円と同じものとは扱わない。
巡回で防ぐ取り違え
別の会社でも使う確認順
- 資産の部を開き、連結か個別か、単位、2つの日付を最初に確認する
- 資産側で知りたい科目の同じ行を横に読み、前期末からの変化を確かめる
- 増減説明で同じ科目や対応する記号を探す
- 事業や取引について会社が記した説明まで読む
- 科目全体の増減と、主な理由として説明された部分を分けてメモする
この記事で確認した資料
- ソフトバンクグループ|第46期 有価証券報告書第46期 有価証券報告書の入口
- EDINET|ソフトバンクグループ 有価証券報告書PDF表示54〜55、59〜60、115〜116ページ
まとめ
連結財政状態計算書の資産の部では、単位と2つの日付を確認し、知りたい科目の同じ行を横に比べる。
資産側の残高の変化を見つけたら、増減説明にある同じ科目へ進む。そこで事業や取引について会社が記した説明を読む。
科目全体の増減額と、主な理由として説明された金額を分ける。説明にない差額の理由は推測しない。