
データで読む開示
【家計消費】純貯蓄2階級の順位、所得構成をそろえると逆転
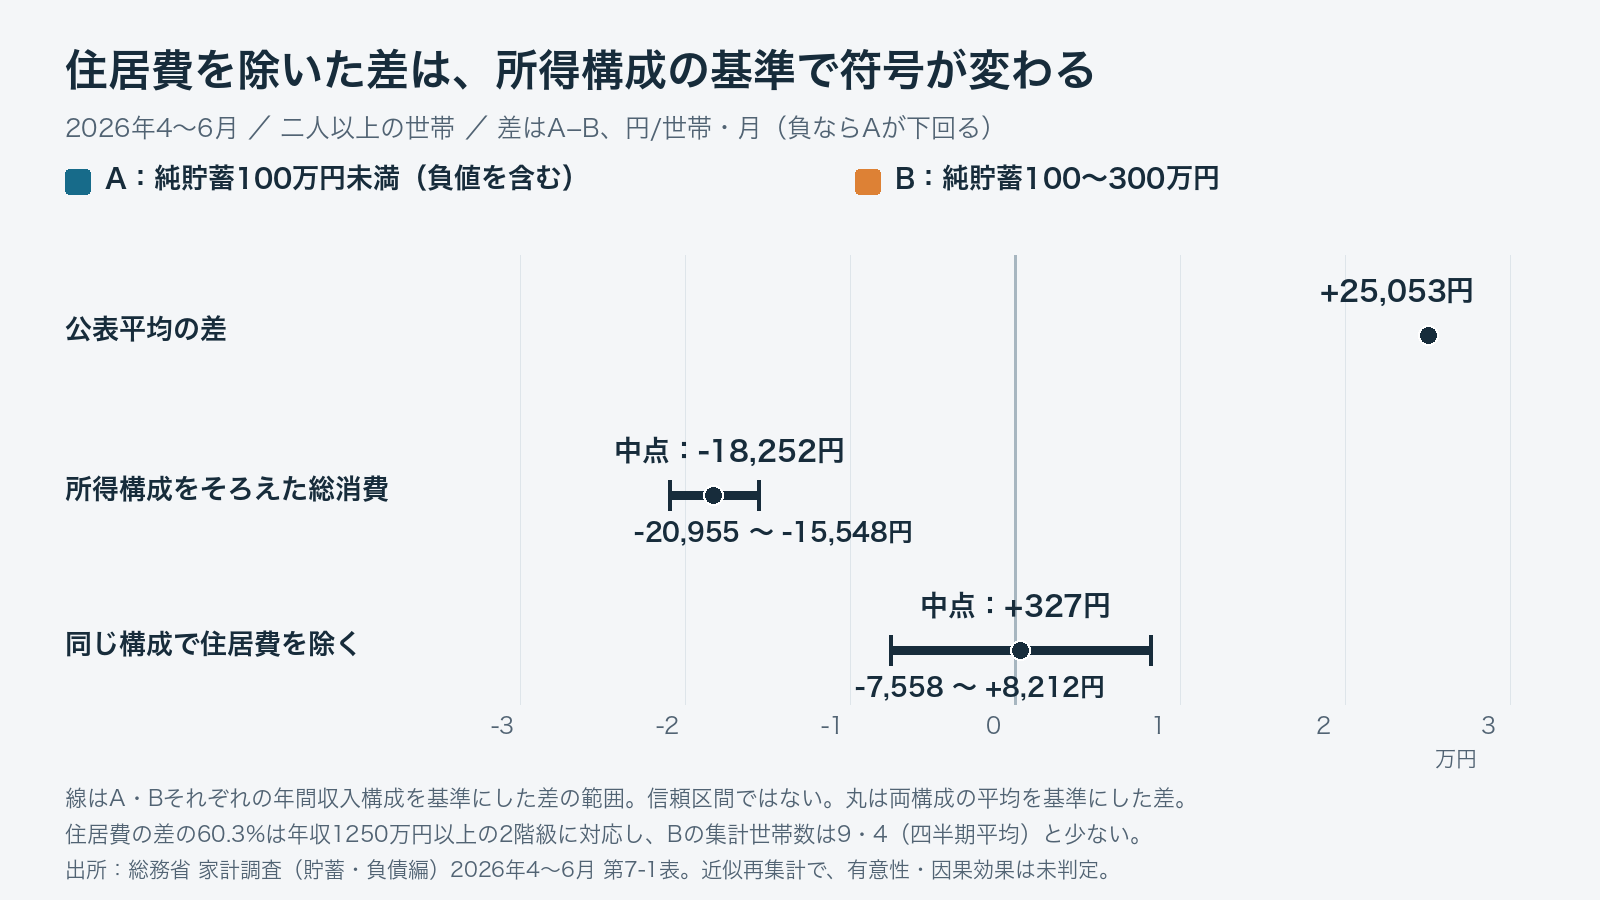
純貯蓄100万円未満の世帯は、100~300万円の世帯より月間消費の公表平均が約2.5万円多い。ところが年間収入の構成をそろえる近似比較では、総消費は約1.6~2.1万円少なくなる。住居費を除いた順位も比較の基準次第だ。金融面の純貯蓄だけで顧客需要を並べられない。
観測数:18(2026年4~6月の年間収入18集計階級(独立世帯数ではない))
最初に要点
- 2026年4~6月の全国・二人以上世帯。純貯蓄100万円未満Aの名目消費支出は、公表平均で100~300万円Bより月25,053円多い。同じ年間収入構成にそろえる近似比較では、Aが15,548~20,955円少なく、順位が逆になる。
- 住居費だけを除いた差は、Aの所得構成を基準にすると+8,212円、Bの構成なら−7,558円。主仕様の中点+327円から「両群は同じ」とは判定できない。
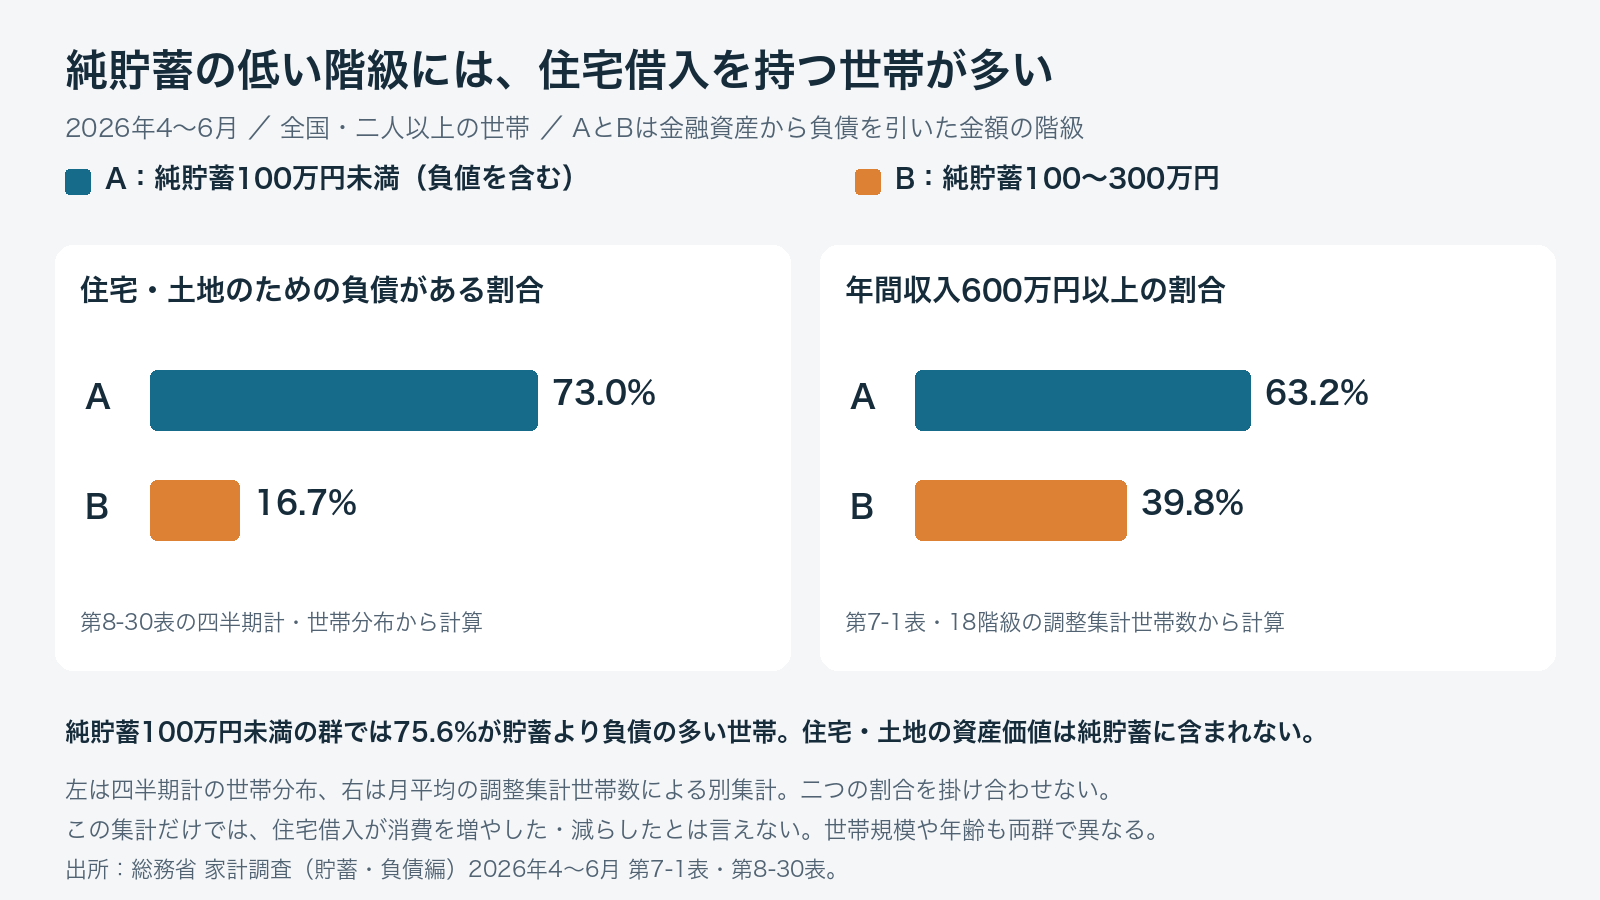
- Aには住宅・土地の借入を持つ世帯が多いが、借入が消費差を生んだとは言えない。住居差には高所得の少数セルが強く効き、2025年には調整後総消費の順位も逆だった。有意性は未判定で、個社売上の予測には使えない。
公表平均と、所得構成をそろえた平均
総務省の家計調査(貯蓄・負債編)で、2026年4~6月の全国・二人以上世帯を比べた。純貯蓄100万円未満(負値を含む)をA、100~300万円をBとする。名目の消費支出は1世帯・月当たりで、公表平均ならAがBより25,053円多い。ところが年間収入の階級割合を両群でそろえる近似比較では、Aが15,548~20,955円少ない。
同じ「純貯蓄」の隣接階級でも、比べる世帯の所得構成が違えば平均の読み方が変わる。さらに住居費だけを除くと差は基準の所得構成によって−7,558~+8,212円となり、順位が一つに定まらない。図の線は比較に使う構成を変えた範囲で、信頼区間ではない。
これはこの四半期、この2階級の集計値による記述的な比較だ。標本誤差を考慮した有意差や「住居を除けば同等か」は判定していない。2025年には所得構成をそろえてもAが多い反例がある。
この節の根拠資料(8件)
純貯蓄の低さを需要の低さと読めるか
純貯蓄は貯蓄から負債を引いた金融面の残高だ。Aには年収600万円以上の世帯が63.23%含まれ、Bの39.77%より多い。別集計では住宅・土地の負債を持つ割合もA73.04%、B16.72%と違う。借入の多さが消費差を生んだと確かめた結果ではなく、純貯蓄だけで顧客の所得や住宅資産を決めつけられないという背景である。
総消費の逆転をそのまま「普段の買い物」の順位にも移せない。主な住居差は少数の高所得集計セルにも左右される。消費関連企業を見るときは、顧客の所得・世帯構成・住居形態と、販売品目に対応する支出範囲を合わせて確かめたい。この統計だけから個社売上や将来需要は予測できない。
検証の詳細を開く
出発点の世帯はどう違うか
公表の消費支出はA306,022円、B280,969円。差の背景を調べるために、まず同じ表の所得・世帯属性を見た。Aの方が年収600万円以上の割合が高く、平均世帯人員は多く、世帯主の平均年齢は若い。この段階で「純貯蓄が少ないから多く使う」とは読めない。
純貯蓄の意味を確かめる別の第8-30表では、住宅・土地の負債を持つ割合がA73.04%、B16.72%。Aの75.57%は貯蓄より負債が多い世帯だ。ただし第8-30表は四半期計、第7-1表は月平均で分母が異なる。所得と借入を同時に持つ世帯の割合は計算していない。住宅資産価値も測っていない。
この節の根拠資料(4件)
2026年4~6月の2階級の構成
| 項目 | A:純貯蓄100万円未満 | B:100~300万円 |
|---|---|---|
| 公表消費支出 | 306,022円 | 280,969円 |
| 年収600万円以上 | 63.23% | 39.77% |
| 平均世帯人員 | 3.33人 | 2.81人 |
| 世帯主の平均年齢 | 50.1歳 | 60.3歳 |
| 持家率 | 88.9% | 76.8% |
消費・所得構成・属性は第7-1表。住宅借入の割合は別集計の補助図で示す。
所得階級の割合をそろえると何が変わるか
公表平均には、各所得階級でいくら使うかと、その階級の世帯が群内にどれだけいるかの両方が入る。そこで、18階級それぞれの平均支出は動かさず、階級の割合だけをAとBで共通にした。例えば年収600万円以上の割合がAで高いという構成差を、同じ割合で比べるための仮想的な計算だ。年間収入は過去1年間の世帯収入で、可処分所得ではない。
主仕様では各階級のA内割合pA、B内割合pBの平均q=(pA+pB)/2を共通の重みとし、A・Bそれぞれについて「18階級のq×その階級の月間消費」を足した。結果はA283,249円、B301,501円で、A−Bは−18,252円。共通重みをA自身の構成またはB自身の構成へ替えても、総消費の差は負だった。これは所得を変えた因果効果ではない。階級内の所得、世帯人数、年齢、住居形態はそろっていない。
計算の近似も確認した。各群自身の構成で再集計するとA306,365円、B281,089円で、公表平均より343円、120円高い。四半期平均の構成比と支出を掛けたため、月ごとの構成と支出の動きや丸めの影響を分けられない。この残差は標準化差の誤差上限ではなく、公表差25,053円を厳密に分解したものでもない。
比較条件で変わる総消費(名目円/世帯・月)
中点・A基準・B基準は、それぞれ異なる共通の所得構成を両群へ当てた仮想比較。
| 比較条件 | A | B | 差 A−B |
|---|---|---|---|
| 公表平均 | 306,022円 | 280,969円 | +25,053円 |
| 同じ所得構成:両群中点 | 283,249円 | 301,501円 | −18,252円 |
| 同じ所得構成:A基準 | 306,365円 | 321,914円 | −15,548円 |
| 同じ所得構成:B基準 | 260,134円 | 281,089円 | −20,955円 |
各値は丸め前に計算し表示を円単位で丸めた。行内の表示額の引き算と差が1円ずれる場合がある。
住居を除けば同じ消費になるのか
総消費の差が日々の購入全体に及ぶかを調べるため、同じ所得重みで住居を別に計算した。両群中点では住居費の差A−Bは−18,579円。家賃地代−7,531円と設備修繕・維持−11,048円に分かれる。総消費から住居だけを引くとA269,516円、B269,188円、差は+327円となる。
ただし+327円は中点の重みだけでの結果だ。Aの所得構成を両群に当てると住居除外差は+8,212円、Bの構成なら−7,558円で符号が変わる。公式の「消費支出(除く住居等)」は住居のほか自動車等購入・贈与金・仕送り金も除く別の指標で、こちらも基準構成で正負が変わる。どちらも両群の消費力が等しい証明にはならない。
中点の住居差のうち−11,196円、純差の60.26%は年収1250万円以上の2階級に対応する。Bの四半期平均集計世帯数はそれぞれ9・4だ。この寄与は共通重み×各階級の住居費差という算術上の値で、修繕が一般的な原因だったという割合ではない。少数セルや一時的支出で結果が動き得る。
確かめるため、1250万円以上を除いて所得構成を作り直すと中点の住居除外差は−1,306円、A基準+6,220円、B基準−8,833円。1000万円以上を除く中点では−15,028円となる。除外は対象を狭めた別比較で、元の全世帯への修正推定ではない。住宅ローン返済や持家の帰属家賃は消費支出に含まれず、住居だけを引いても住宅負担全体を除いたことにはならない。
この節の根拠資料(3件)
所得構成の基準で変わる差(A−B、名目円/世帯・月)
列は共通の所得構成を決める三つの方法。正はAの方が多く、負はBの方が多い。
| 支出範囲 | A基準 | 両群中点 | B基準 |
|---|---|---|---|
| 総消費 | −15,548円 | −18,252円 | −20,955円 |
| 住居のみ除外 | +8,212円 | +327円 | −7,558円 |
| 公式「除く住居等」 | +6,604円 | +2,598円 | −1,409円 |
基準変更の幅は信頼区間ではない。公式「除く住居等」と住居のみ除外は対象費目が違う。
前年にも同じ順位が見られるか
一時期の結果を毎年の関係と取り違えないため、2021~2026年の同じ4~6月を見た。全ての年で同じ条件にするため、年収1250万円未満の16階級だけを残して各年の所得構成をそろえた。2025年の差はA−Bで+13,103円、2026年は−9,252円だった。2025年は全18階級で見ても+9,532円で、今回の負の差の反例になる。
2023年の最高所得階級Bの値が欠損なので、ゼロとして足さず、6年とも共通する範囲で比較した。この16階級の表と、2026年全18階級の主分析の−18,252円は対象が異なり、一本の時系列としてつなげない。各年は名目額で、物価を除いた推移でも独立した6標本による検定でもない。
この節の根拠資料(7件)
共通16所得階級でそろえた総消費差
各年で年収1250万円未満の16階級へ対象をそろえた差。正はAが多い。
| 4~6月 | A−B(名目円/世帯・月) |
|---|---|
| 2021年 | +4,562円 |
| 2022年 | −2,172円 |
| 2023年 | −26,250円 |
| 2024年 | −3,317円 |
| 2025年 | +13,103円 |
| 2026年 | −9,252円 |
2023年の最高所得Bは欠損。全18階級の2026年主分析とは対象が異なる。
次に開示を読むときの確認リスト
- 顧客の純貯蓄だけで需要を判断せず、所得構成と世帯構成、住居形態、販売品目に合う支出範囲を確認する。
- 今回の比較は全国の二人以上世帯の隣接2階級の名目月額。2025年の反例と少数セルを踏まえ、個社売上や将来需要には直接当てはめない。
まとめ
公表平均では純貯蓄100万円未満Aの消費が100~300万円Bより多い。しかし年間収入構成をそろえると総消費はAの方が少なく、住居費だけを除いた差は基準構成によって正負が変わる。低い純貯蓄を低い需要へ直結させる見方は、この比較では成り立たない。
住宅借入の多さは階級の背景だが消費差の原因とは確かめられず、2025年には所得構成をそろえた総消費もAの方が多かった。対象・支出範囲・世帯構成を合わせて読むことが次の確認軸だ。統計上の有意差や同等性は未判定で、個社売上や将来需要を予測する結果ではない。
参照した開示・一次情報
- 総務省統計局|家計調査(貯蓄・負債編)2021年4~6月 第7-1表official_statistics / 「二人」および年間収入18階級sheet、AH/AI列(純貯蓄固定階級)、各保存セル番地。住居内訳とI列注記を含む。
- 総務省統計局|家計調査(貯蓄・負債編)2022年4~6月 第7-1表official_statistics / 「二人」および年間収入18階級sheet、AH/AI列(純貯蓄固定階級)、各保存セル番地。住居内訳とI列注記を含む。
- 総務省統計局|家計調査(貯蓄・負債編)2023年4~6月 第7-1表official_statistics / 「二人」および年間収入18階級sheet、AH/AI列(純貯蓄固定階級)、各保存セル番地。住居内訳とI列注記を含む。
- 総務省統計局|家計調査(貯蓄・負債編)2024年4~6月 第7-1表official_statistics / 「二人」および年間収入18階級sheet、AH/AI列(純貯蓄固定階級)、各保存セル番地。住居内訳とI列注記を含む。
- 総務省統計局|家計調査(貯蓄・負債編)2025年4~6月 第7-1表official_statistics / 「二人」および年間収入18階級sheet、AH/AI列(純貯蓄固定階級)、各保存セル番地。住居内訳とI列注記を含む。
- 総務省統計局|家計調査(貯蓄・負債編)2026年4~6月 第7-1表official_statistics / 「二人」および年間収入18階級sheet、AH/AI列(純貯蓄固定階級)、各保存セル番地。住居内訳とI列注記を含む。
- 総務省統計局|家計調査(貯蓄・負債編)2026年4~6月 第8-30表official_statistics / 「二人(10万分比)」sheet AG/AL/AM列、11・27・28行および177~185行の注記。
- 総務省統計局|2025年 家計調査(貯蓄・負債編) 調査の概要・用語の解説official_statistics / PDFの4・7・8・9ページ。四半期集計、貯蓄・負債・支出・年間収入の定義
- 総務省統計局|統計局FAQ19D-Q01 1世帯当たりの家計資産額official_statistics / 19D-Q01本文・家計資産は住宅宅地資産+純金融資産。2026-09-03最終更新の表示
- 総務省統計局|家計調査に関するQ&Aofficial_statistics / H2帰属家賃等、標本誤差・貯蓄負債に関する回答のキーワード周辺抜粋