
データで読む開示
販管費は増えた。それでも利益率改善の約8割は販管費率低下——日置電機と日本マイクロニクス
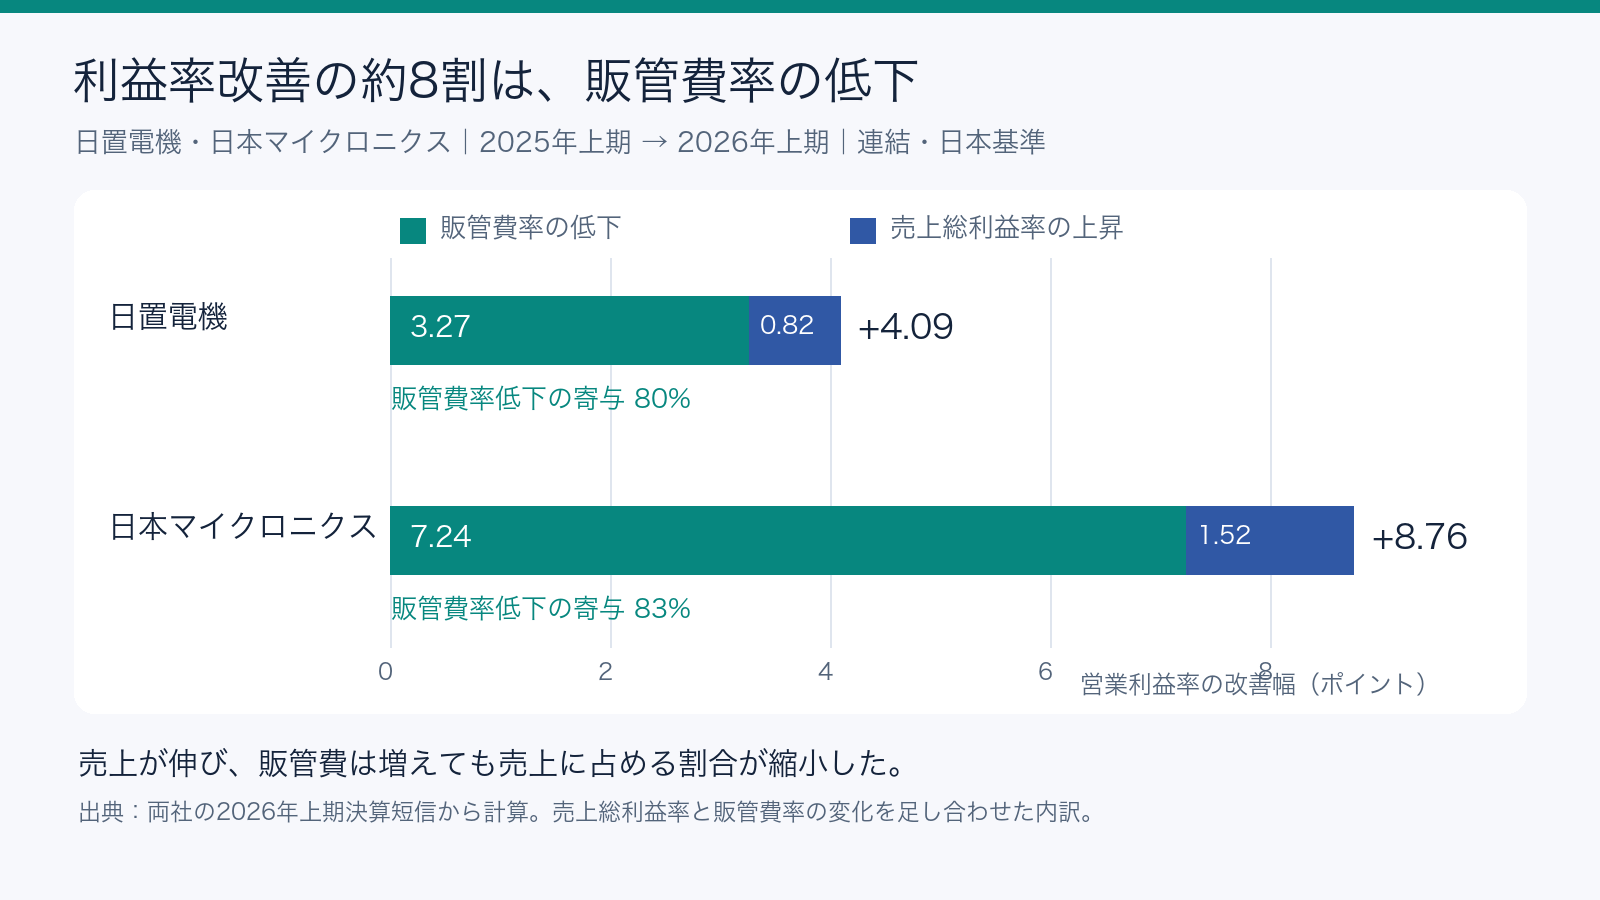
2026年上期、日置電機と日本マイクロニクスの連結営業利益率は前年同期から大きく改善した。改善幅の約8割は、売上に占める販管費の割合が下がったことに対応する。販管費額自体は増えており、費用を減らしたのではない。売上が費用より速く伸びた結果だ。
最初に要点
- 日置電機の営業利益率改善4.09ポイントの80.0%、日本マイクロニクスの8.76ポイント改善の82.6%は、販管費率の低下に対応した。両社とも販管費額は増えたが、売上の伸びがそれを上回った。
- 会計上の共通点は同じでも背景は異なる。日置電機は計測需要や円安換算、日本マイクロニクスはAI向けの広帯域メモリー(HBM)需要と高付加価値品の構成比上昇を挙げている。
- 9社を5年ずつ見た45個の会社・年度の組では、利益率の水準も振れ幅も会社ごとに違った。増収と利益率改善の関連も会社や年度の除き方で弱まり、2社の結果を業界共通の法則には広げられない。
まず全体像:費用額と費用率は別の動きをした
営業利益率は、売上に対する営業利益の割合だ。今回は、売上から原価を引いた売上総利益の割合である「粗利率」と、販売費・一般管理費が売上に占める「販管費率」に分けた。営業利益率は、おおむね粗利率から販管費率を引いた値になる。
2025年1〜6月と2026年1〜6月の連結損益計算書を比べると、両社とも粗利率も上がった。ただし、改善の大部分に対応したのは販管費率の低下だった。この内訳は会計上の比率を分けたもので、売上増が利益率を何割押し上げたかという因果の割合ではない。
販管費額は日置電機で11.8%、日本マイクロニクスで8.2%増えた。一方、売上はそれぞれ23.5%、48.6%増えた。分母の売上がより速く伸びたため、費用額が増えても販管費率は下がった。
2社の仕組み:改善幅の約8割は販管費率低下に対応
日置電機は営業利益率が16.85%から20.95%へ4.09ポイント改善した。粗利率上昇の寄与は0.82ポイント、販管費率低下の寄与は3.27ポイントだった。日本マイクロニクスは22.85%から31.62%へ8.76ポイント改善し、内訳は1.52ポイントと7.24ポイントだった。
「ポイント」は割合同士の差を表す。80.0%と82.6%は、それぞれの営業利益率改善幅を100とした時に、販管費率低下の寄与が占めた割合だ。2社を合算した値でも、販管費そのものの減少割合でもない。
2025年上期から2026年上期への変化
| 会社 | 営業利益率 | 粗利率の寄与 | 販管費率の寄与 | 売上・販管費 |
|---|---|---|---|---|
| 日置電機 | 16.85%→20.95% | +0.82ポイント | +3.27ポイント | 売上+23.5%/販管費+11.8% |
| 日本マイクロニクス | 22.85%→31.62% | +1.52ポイント | +7.24ポイント | 売上+48.6%/販管費+8.2% |
比率と寄与は原単位で計算し、小数第2位へ丸めた。表示値同士の引き算では丸め差が生じる。
共通する会計の形、異なる事業の背景
日置電機は、データセンター向け受動部品やバッテリー・蓄電システム(ESS)向けの需要、円安換算が増収に寄与したと説明する。会社の増益要因図では、売上に伴う売上総利益増、粗利悪化、為替、固定費増を別の切り口で示している。比率分解とは足し合わせず、需要と費用の背景を読む材料にする。
日本マイクロニクスは、AI向けの広帯域メモリー(HBM)需要の継続、高付加価値のメモリー製品(DRAM)向けプローブカードの構成比上昇、生産能力増強が収益性向上に寄与したと説明する。2026年上期は売上の98.7%をプローブカードが占め、その事業利益は8,867百万円増えた。半導体テストソケットを扱うTE事業の損失拡大517百万円と全社費用増363百万円が一部を相殺し、連結営業利益は7,988百万円増えた。
補助例の堀場製作所では、会社の分野別丸め表で営業増益の約9割を「先端材料・半導体分野」が占めた。別の増益要因図では為替も示されるが、事業分野と為替は同じ増益を別の角度から見たものだ。重ねて加算はできない。
9社5年で見ると、利益率の高さと振れ幅は別だった
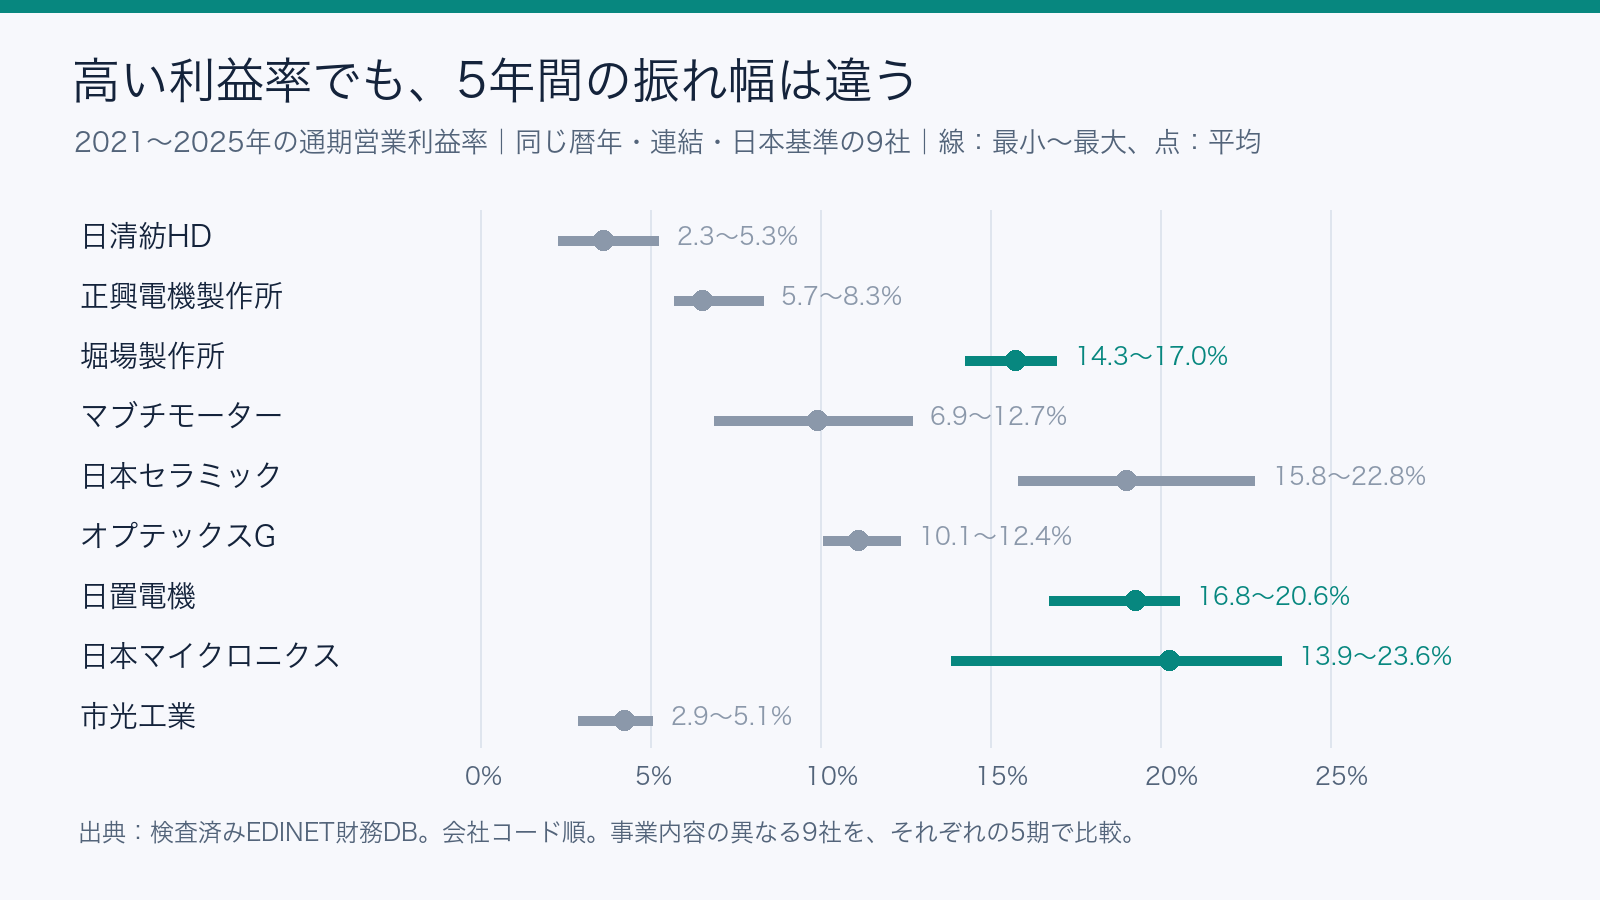
今回の背景検証は、2021〜2025年の1〜12月通期がそろう9社を対象にした。9社を5年ずつ見た45個の会社・年度の組であり、45社ではない。いずれも連結・日本基準だが、無作為に選んだ電気機器業界全体の標本ではない。
通期営業利益率の範囲は、日置電機が16.8〜20.6%、日本マイクロニクスが13.9〜23.6%、堀場製作所が14.3〜17.0%だった。日本マイクロニクスは5期平均が20.3%でも、振れ幅は9.7ポイントある。平均が高いことと、幅が小さいことは別だ。
検証の詳細を開く
詳しく知りたい人へ:増収との関連が会社次第かを確かめる
45個の利益率のばらつきを分けると、会社ごとの平均水準の違いが92.9%を占めた。一方、24.4%は9社それぞれの5期平均利益率を、5期平均の売上規模だけで直線的に比べた時の当てはまりだ。前者の分母は45個の利益率全体のばらつき、後者は9社の平均利益率のばらつきである。引き算や直接比較はできない。
次に、会社ごとの平常的な利益率の差と、全社に共通する各年の平均的な差をいったん差し引いた。残った売上の動きと利益率の動きを比べるためだ。この操作を固定効果という。売上10%相当の差に対して、利益率は+0.76ポイントの関連だった。ただし、これは前年比10%増収の効果ではない。
9社のうち特定の会社だけで結論が決まっていないかを見るため、各社の5年分をひとまとまりにして会社の組合せを選び直し、4,000回計算した。会社単位の再抽出と呼ぶ。計算結果の中央95%は−0.01〜+1.50ポイントで、0をまたいだ。選んだ会社によって関連がほぼない形も残る。
日本マイクロニクスを外すと関連は+0.28ポイント、2023年を外すと+0.24ポイントへ縮んだ。実際、マブチモーターは2026年上期の売上が12.1%増えても、営業利益率は12.76%から12.36%へ0.41ポイント下がった。原因までは今回の分析で特定していないが、増収だけで利益率改善は決まらない。
会社・年度を変えた時の関連
| 条件 | 売上10%相当の差との関連 | 読み方 |
|---|---|---|
| 9社すべて | +0.76ポイント | 中央95%は−0.01〜+1.50 |
| 日本マイクロニクスを除く | +0.28ポイント | 会社の選び方で弱まる |
| 2023年を除く | +0.24ポイント | 年度の選び方でも弱まる |
会社・年度の平均差を除いた説明上の関連であり、将来予測や増収の因果効果ではない。
次の決算で確認する順番
今回の2社から得られる実用的な読み方は、利益率だけを見て終わらず、金額と比率を往復することだ。同じ会社、同じ期間区分で比べ、最後に会社自身の需要・製品構成・為替の説明へ進む。
通期の水準を確かめる時は、上期値と直接つながず、同じ通期の過去の幅へ戻る。売上規模や一度の高い利益率だけで決めず、今回どの比率が動いたかを確かめる。
- 同じ会社・同じ期間区分で、営業利益率が何ポイント動いたかを見る。
- 変化を粗利率と販管費率に分ける。
- 売上と販管費の金額の伸びを比べる。
- 伸びた製品や需要、為替について会社の説明を読む。
次に開示を読むときの確認リスト
- 営業利益率の変化を、同じ会社・同じ期間区分で確認する。
- 粗利率と販管費率のどちらが何ポイント動いたかを見る。
- 売上額と販管費額の伸びを比べ、比率低下だけで費用額減少と判断しない。
- 製品構成・需要・為替の会社説明と、同じ通期の過去の幅を重ねる。
まとめ
2026年上期の日置電機と日本マイクロニクスでは、営業利益率改善の約8割が販管費率の低下に対応した。販管費額は増えていたが、売上がそれ以上に伸びた。費用額と費用率を分けると、利益率改善の仕組みが見える。
ただし、9社5年の検証では利益率の水準と振れ幅は会社ごとに異なり、増収との関連も安定した共通則ではなかった。次の開示では、利益率の高さだけでなく、粗利率・販管費率・売上と費用の伸び・会社固有の説明を順に確かめる。
参照した開示・一次情報
- 日置電機株式会社|日置電機、連結売上23.5%増の24,129百万円 データセンター・ESS需要を受けて市場別売上が拡大半期報告書 / S100YTCZ
- 株式会社堀場製作所|堀場製作所、連結営業利益39.3%増 先端材料・半導体は売上99,956百万円半期報告書 / S100YVNW
- 日清紡ホールディングス株式会社|日清紡HD、連結営業利益64.4%増 無線・通信のセグメント利益は112.5%増半期報告書 / S100YU8H
- マブチモーター株式会社|マブチモーター、連結経常利益63.3%増 為替差損益が改善、連結売上高も12.1%増半期報告書 / S100YWZC
- ヤーマン株式会社|ヤーマン、連結売上高13,725百万円 海外部門は5,435百万円半期報告書 / S100YWKQ
- オプテックスグループ株式会社|EDINET原本半期報告書 / S100YVR9
- ザインエレクトロニクス株式会社|EDINET原本半期報告書 / S100YVL4
- 市光工業株式会社|EDINET原本半期報告書 / S100YVAV
- 日本セラミック株式会社|EDINET原本半期報告書 / S100YVXT
- 株式会社日本マイクロニクス|EDINET原本半期報告書 / S100YW6O
- 株式会社正興電機製作所|EDINET原本半期報告書 / S100YTYS
- 日置電機株式会社|2026年12月期第2四半期(中間期)決算短信issuer_primary / PDFページ(1始まり)4,5,10,11
- 日置電機株式会社|2026年12月期第2四半期決算説明会資料issuer_primary / PDFページ(1始まり)4,10,11,12
- 株式会社堀場製作所|2026年12月期中間期決算説明会資料issuer_primary / PDFページ(1始まり)3,4,9,12
- 株式会社日本マイクロニクス|2026年12月期第2四半期(中間期)決算短信issuer_primary / PDFページ(1始まり)1,4,8,11